डूबा उधार कैसे कम करें और दुकान का उधार शालीनता से कैसे वसूलें
ज़्यादातर अटका उधार बुरी नीयत से नहीं, ढील से बनता है: न तारीख, न रिमाइंडर, जोड़ पर शक। सीमा और साफ़ एंट्री से इसे रोकिए, फिर शालीन और लगातार कदमों वाली सीढ़ी अपनाइए।
इस पेज पर
डूबा उधार कम करने के लिए उधार को ढीला मत छोड़िए: हर ग्राहक की सीमा और भुगतान की तारीख तय कीजिए, हर एंट्री में लिखिए कि क्या लिया गया ताकि जोड़ जाँचा जा सके, ग्राहक को उसका अपना खाता देखने दीजिए, और समय पर याद दिलाइए। जो पहले से बकाया है, उसे वसूलने के लिए एक शालीन, लगातार सीढ़ी अपनाइए: एक दोस्ताना रिमाइंडर, स्टेटमेंट के साथ दूसरा, आमने-सामने बात और किस्तों का प्लान, और प्लान पूरा होने तक नए उधार पर रोक।
ज़्यादातर न चुकाया गया उधार धोखा नहीं होता। वह ऐसा बैलेंस होता है जो बिना तारीख के बढ़ता गया, ऐसा जोड़ जिस पर ग्राहक को पूरा भरोसा नहीं, या ऐसा रिमाइंडर जो किसी ने नहीं भेजा क्योंकि झिझक लगी। इन सबका इलाज है।
दुकान का उधार क्यों डूबता है
- कोई तारीख नहीं। "जब हो सके दे देना" का मतलब दुकान और ग्राहक के लिए अलग-अलग होता है।
- कोई रिमाइंडर नहीं। कई दुकानदार इंतज़ार करते हैं कि ग्राहक ख़ुद बात छेड़े, और कई ग्राहक इंतज़ार करते हैं कि उनसे माँगा जाए।
- जोड़ पर शक। अगर ग्राहक को यकीन नहीं कि रकम सही है, तो वह टालता है।
- बहुत तेज़ी से बढ़ा। सीमा न हो तो छोटा बैलेंस किसी के ध्यान देने से पहले बड़ा हो जाता है।
- शर्मिंदगी। जिस पर बहुत बकाया हो, वह कभी-कभी दुकान आना ही छोड़ देता है, जो दोनों तरफ़ के लिए सबसे बुरा नतीजा है।
बचाव: सबसे सस्ती वसूली
- हर ग्राहक की सीमा तय करें। सीमा बैलेंस को उतना ही रखती है जितना ग्राहक सच में चुका सके। देखें अपनी दुकान के ग्राहकों के लिए उधार सीमा कैसे तय करें।
- भुगतान की तारीख तय करें जब उधार खाता खोलें, और याद दिलाते समय उसे दोहराएँ।
- सामान लिखें, सिर्फ़ रकम नहीं। "दूध 2 लीटर, अंडे 1 दर्जन" महीनों बाद भी जाँचा जा सकता है; "Rs 770" नहीं।
- ग्राहक को रिकॉर्ड देखने दें। जब ग्राहक अपनी एंट्री साथ-साथ जाँचते हैं, तो असहमति जल्दी, छोटी रहते ही सामने आ जाती है।
- हर भुगतान तुरंत दर्ज करें, छोटे-छोटे हिस्सों में दिए भुगतान भी, ताकि जिस बैलेंस की आप याद दिलाएँ वह हमेशा सही हो।
जानिए असल में देर किसकी है
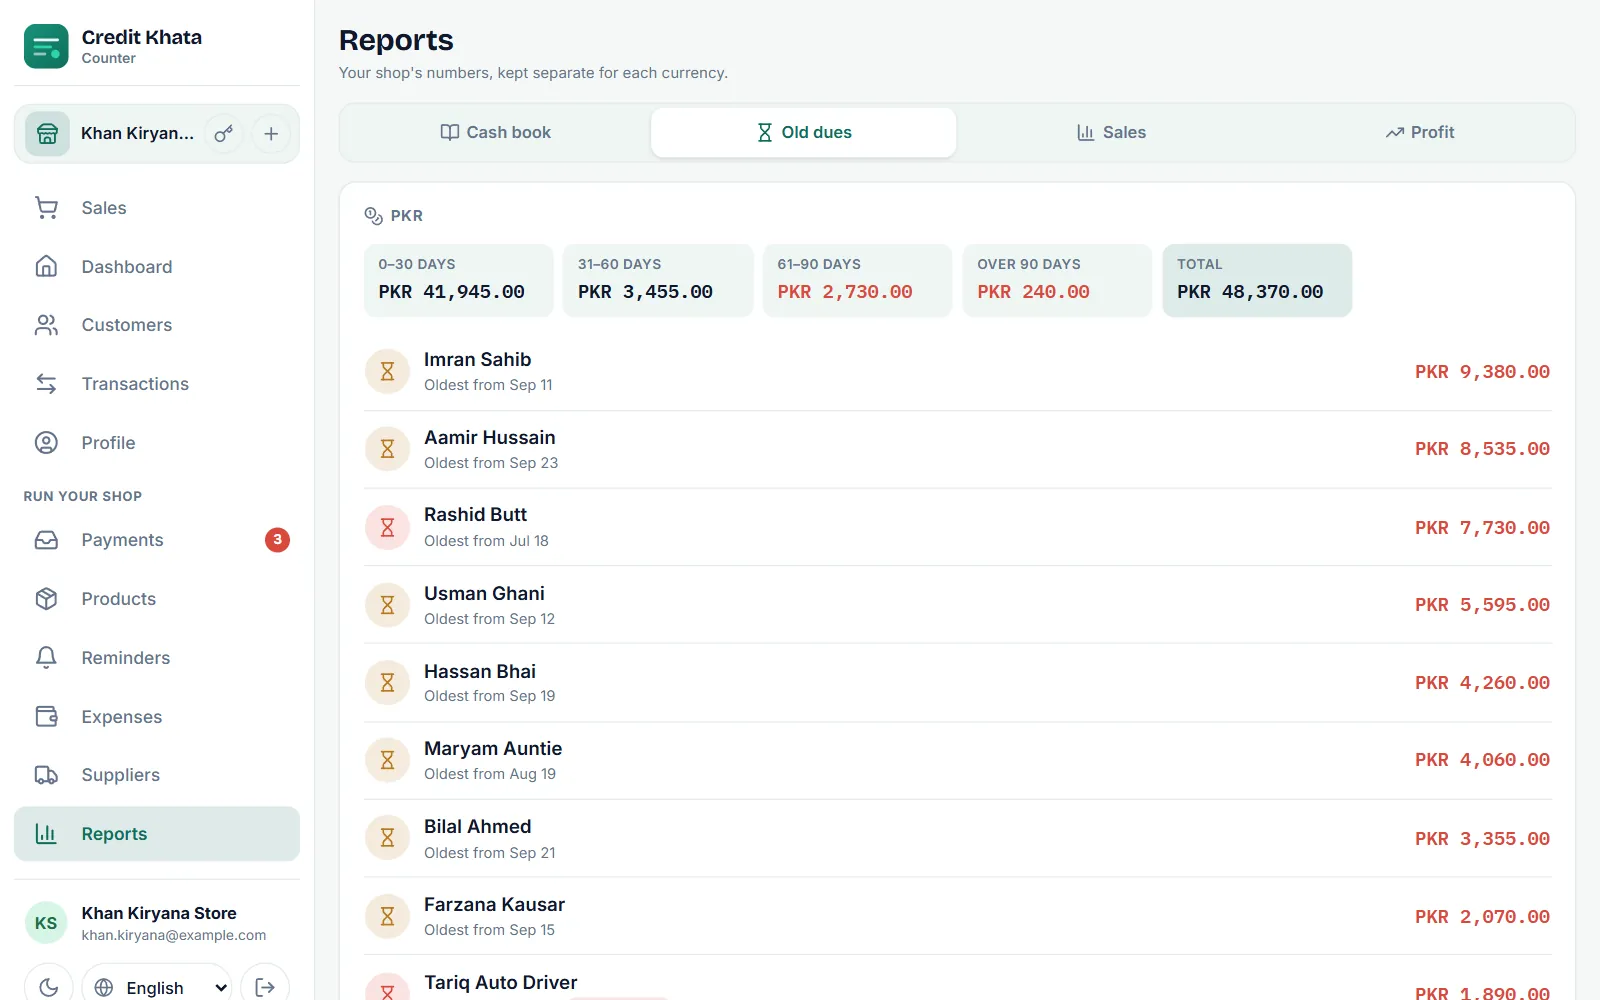
किसी के पीछे पड़ने से पहले, बकाया का आकार नहीं, उसकी उम्र देखिए। इसी महीने बना बड़ा बैलेंस अक्सर उस छोटे बैलेंस से सुरक्षित होता है जो तीन महीने से छुआ नहीं गया।
Credit Khata में रिपोर्ट → पुराना बकाया यह आपके लिए करता है। भुगतान सबसे पुराने उधार को पहले चुकाते हैं, इसलिए हर ग्राहक की "सबसे पुराना" वाली तारीख बताती है कि सबसे पुराना कौन-सा पैसा अभी बाकी है। देखें रिपोर्ट: रोकड़ बही, पुराना बकाया, बिक्री और मुनाफ़ा।
वसूली की शालीन सीढ़ी
एक बार में एक कदम ऊपर जाइए, और हर कदम को असर करने के लिए कुछ दिन दीजिए।
| कदम | कब | आप क्या करें |
|---|---|---|
| 1. दोस्ताना रिमाइंडर | भुगतान की तारीख पर या ठीक बाद | रकम और भुगतान का तरीका बताता छोटा निजी संदेश |
| 2. दूसरा रिमाइंडर | लगभग एक हफ़्ते बाद | वही लहजा, स्टेटमेंट या उसके खाते के लिंक के साथ |
| 3. बातचीत | 30–60 दिन बाद | आमने-सामने या फ़ोन पर बात करें; पूछें कि क्या हो सकता है |
| 4. किस्तों का प्लान | उसी बातचीत में | तय तारीखों पर तय रकम पर सहमति बनाएँ, और प्लान लिख लें |
| 5. नए उधार पर रोक | अगर प्लान टूटे | बैलेंस कम होने तक सिर्फ़ नकद |
| 6. फ़ैसला | लंबे समय तक कोई भुगतान न आने पर | तय करें कि पीछा जारी रखना है या नुकसान मान लेना है |
कुछ बातें हर कदम को बेहतर बनाती हैं:
- बात निजी रखें। दूसरे ग्राहकों के सामने कभी याद न दिलाएँ, और ग्रुप चैट में भी कभी नहीं।
- सटीक रहें। "आपका बैलेंस Rs 7,730 है, 5 सितंबर तक देना है" पर अमल करना "अपना बकाया चुका दीजिए" से आसान है।
- भुगतान आसान बनाएँ। अपना JazzCash या Easypaisa नंबर, या वह लिंक जहाँ वे भुगतान कर सकें, साथ में दें।
- हर भुगतान पर शुक्रिया कहें, छोटा हो तब भी। जिस ग्राहक को लगता है कि उसकी कोशिश दिखी, वह चुकाता रहता है।
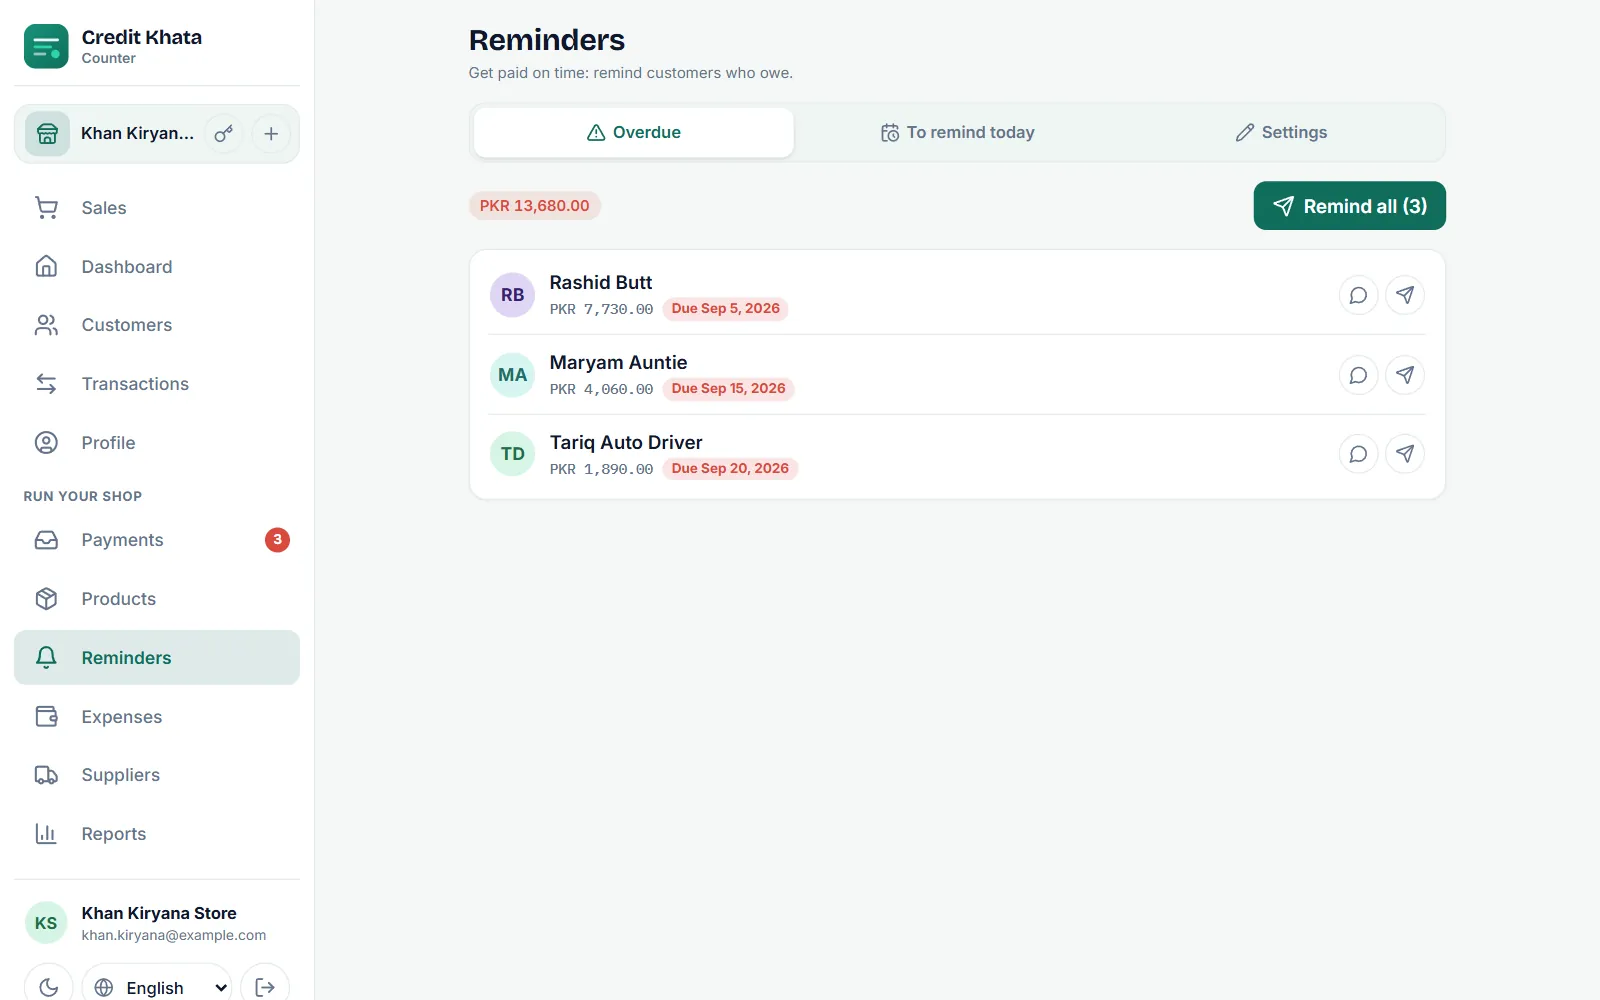
हर कदम के लिए भेजने को तैयार हिंदी संदेश दुकानों के लिए WhatsApp भुगतान रिमाइंडर टेम्पलेट में हैं।
जब ग्राहक जोड़ पर आपत्ति करे
जो ग्राहक जोड़ से असहमत है, वह उसे नहीं चुकाएगा, चाहे आप कितने भी रिमाइंडर भेजें। आपत्ति को सबसे पहले सुलझाने वाली बात मानिए:
- तारीखों और सामान के साथ, एक-एक लाइन करके, एंट्री साथ बैठकर देखिए।
- गलती मिले तो ठीक कीजिए और साफ़ बताइए।
- न मिले तो एंट्री और सामान दिखाइए और शांति से समझाइए।
- रकम पर सहमति हो जाए, तब प्लान पर सहमति बनाइए।
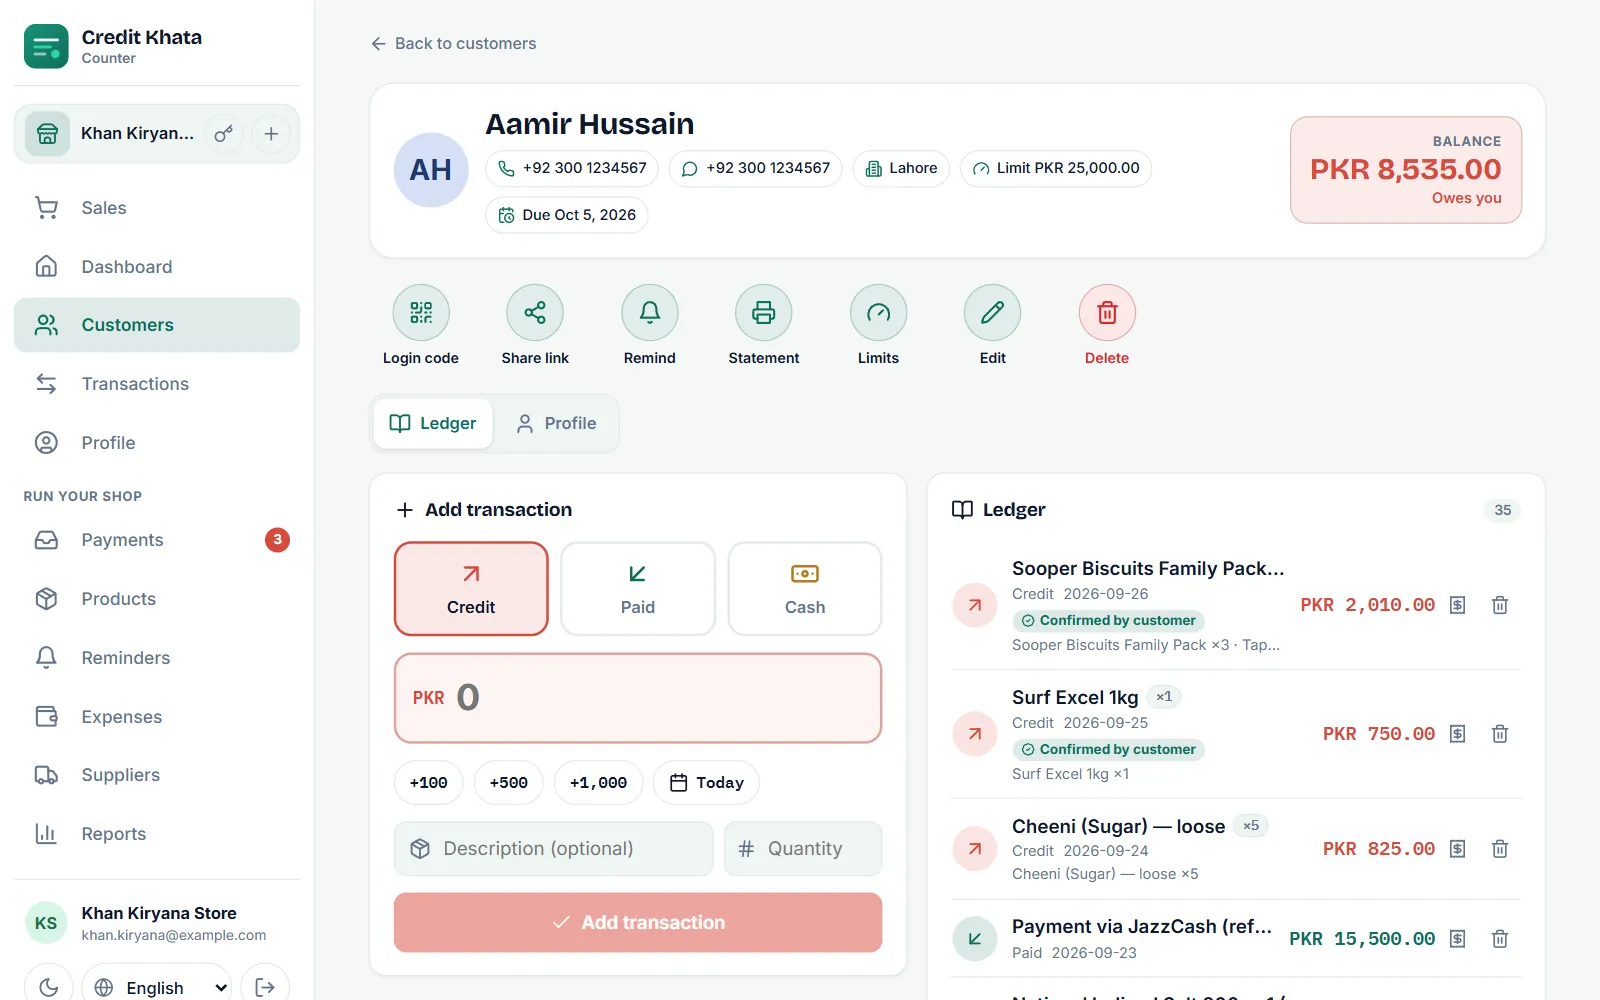
साझा खाते में ग्राहक ठीक उसी एंट्री पर, जिस पर उसे शक है, नोट के साथ निशान लगा सकता है, और आप उसी लाइन पर जवाब दे सकते हैं। तब रिकॉर्ड में बातचीत के दोनों पक्ष रहते हैं। देखें जब ग्राहक किसी एंट्री पर आपत्ति करे: जाँचें, सुधारें और सुलझाएँ।
किस्तों के प्लान जो चलते हैं
- छोटी और नियमित किस्त बड़ी और कभी-कभार से बेहतर है: हर शनिवार Rs 1,000 निभाना "अगले महीने" Rs 8,000 से आसान है।
- तारीखें आमदनी से जोड़ें: तनख़्वाह का दिन, हफ़्ते के हाट का दिन, किसान ग्राहकों के लिए फ़सल का समय।
- लिखकर रखें और हर किस्त से एक दिन पहले याद दिलाएँ।
- नया उधार कम रखें जब तक पुराना बैलेंस काबू में न आ जाए।
बिना तमाशे के उधार रोकना
उधार रोकना सामाजिक रूप से सबसे मुश्किल कदम है। अकेले में, साफ़ शब्दों में कहिए: "जब तक पुराना बैलेंस कम नहीं होता, मैं सामान सिर्फ़ नकद पर दे पाऊँगा।" फिर नियम को ख़ुद लागू होने दीजिए, ताकि आपका स्टाफ़ बीच में न फँसे।
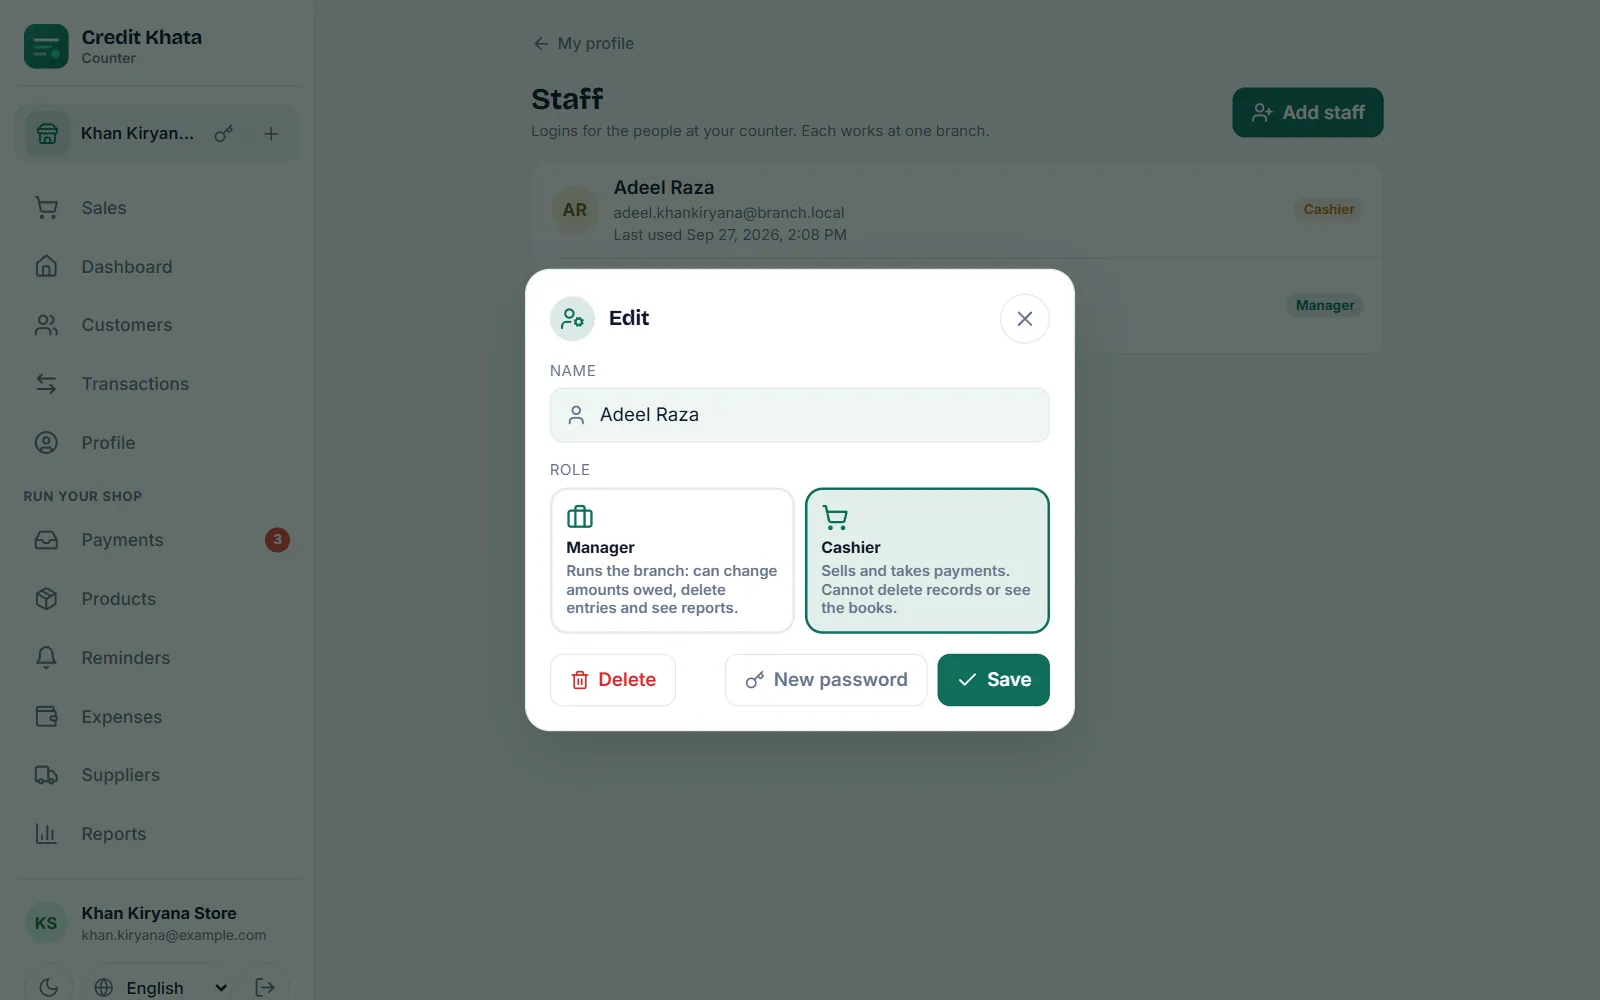
Credit Khata में सीमा के नीचे उस ग्राहक की उधार सीमा शून्य कर दीजिए। तब काउंटर उसके लिए नया उधार मना कर देता है, जब तक मालिक या मैनेजर सीमा पार करने का फ़ैसला न करे, इसलिए कैशियर को कभी बहस नहीं करनी पड़ती। जब बैलेंस फिर काबू में आ जाए, सीमा दोबारा बढ़ा दीजिए।
पीछा कब छोड़ें
कभी-कभी उधार वापस नहीं आता: ग्राहक कहीं और चला गया, या उसके हालात हमेशा के लिए बदल गए। एक समय के बाद आपके वक्त और मन की शांति के लिए बेहतर है कि पीछा छोड़ें, रिकॉर्ड रखें, और उस इंसान को उधार देना बंद करें। अगर रकम बड़ी है और आप कोई औपचारिक कदम सोच रहे हैं, तो पहले स्थानीय सलाह लीजिए; नियम जगह-जगह अलग होते हैं।
छोटे में
- बचाव: सीमा, भुगतान की तारीखें, सामान सहित एंट्री, ऐसा रिकॉर्ड जो ग्राहक देख सके।
- नज़र: बकाया की उम्र पर, हर हफ़्ते।
- याद दिलाना: जल्दी, निजी तौर पर, सटीक और शालीनता से।
- पैसे माँगने से पहले आपत्तियाँ सुलझाएँ।
- छोटी, नियमित किस्तों पर सहमति बनाएँ।
- प्लान टूटे तो शांति से उधार रोकें।
इस तरह संभालने पर उधार वसूलना दुकान चलाने का एक सामान्य हिस्सा बन जाता है, लड़ाई नहीं, और ज़्यादातर ग्राहक चुका देते हैं।
अक्सर पूछे जाने वाले सवाल
ग्राहक को कितनी जल्दी याद दिलाना चाहिए?
भुगतान की तारीख पर या उसके अगले दिन। उधार जितना लंबा बिना किसी बात के पड़ा रहता है, उसे वसूलना उतना ही मुश्किल होता जाता है।
क्या WhatsApp पर भुगतान का रिमाइंडर भेजना असभ्य है?
नहीं, अगर संदेश निजी, छोटा और शालीन हो, और उसमें सही रकम लिखी हो। ज़्यादातर ग्राहक काउंटर पर दूसरों के सामने पूछे जाने के बजाय संदेश पसंद करते हैं।
अगर ग्राहक कहे कि जोड़ गलत है तो?
उसके साथ एंट्री एक-एक लाइन करके देखिए। गलती मिले तो ठीक कीजिए; न मिले तो तारीख वाली चीज़ें दिखाइए। स्टेटमेंट से यह जल्दी हो जाता है।
जो ग्राहक चुका नहीं रहा, उसे और उधार देना कैसे रोकूँ?
जब तक किस्तों का प्लान तय न हो, नया उधार रोक दीजिए। Credit Khata में आप उस ग्राहक की उधार सीमा शून्य कर सकते हैं, ताकि कैशियर उसके लिए और उधार दर्ज न कर सके।
क्या यह पोस्ट काम की थी?