अपनी दुकान के ग्राहकों के लिए उधार सीमा कैसे तय करें
हर ग्राहक की सीमा उसकी आम ख़रीदारी के एक तनख़्वाह-चक्र जितनी रखें, नए ग्राहकों से कम से शुरू करें, हर सीमा के साथ भुगतान की तारीख जोड़ें, ग्राहक को बताएँ, और हर महीने सीमाएँ दोबारा देखें।
इस पेज पर
हर ग्राहक की उधार सीमा लगभग उतनी रखें जितना वह आपसे एक तनख़्वाह-चक्र में आम तौर पर ख़रीदता है: हफ़्ते में पैसे पाने वाले के लिए एक हफ़्ते की ख़रीदारी, महीने में पाने वाले के लिए एक महीने की। नए ग्राहकों से कम से शुरू करें, समय पर चुकाने के बाद सीमा बढ़ाएँ, और न चुकाने पर घटाएँ। हर सीमा के साथ भुगतान की तारीख जोड़ें, ग्राहक को दोनों बताएँ, और महीने में एक बार उन्हें दोबारा देखें।
सीमा अविश्वास की निशानी नहीं है। यह दोनों तरफ़ चलने वाला वादा है: दुकान जानती है कि उसका कितना पैसा बाहर है, और ग्राहक जानता है कि बिना किसी अटपटी बातचीत के वह कितना ले सकता है।
सीमा क्यों ज़रूरी है
- आपका नकद ही आपका स्टॉक है। उधार का हर रुपया वह रुपया है जो आप नया माल भरने पर ख़र्च नहीं कर सकते।
- बैलेंस चुपचाप बढ़ता है। ऊपरी हद न हो, तो जो ग्राहक जितना लेता है उससे थोड़ा कम चुकाता है, वह हर हफ़्ते और पीछे होता जाता है, और बड़ा होने तक यह पता नहीं चलता।
- स्टाफ़ को नियम चाहिए। "क्या अहमद भाई को उधार दे दूँ?" का जवाब देना तब बहुत आसान है जब जवाब लिखा हुआ हो।
- यह ग्राहक को भी बचाता है। जो बैलेंस संभालने लायक रहता है, उसे वह सच में चुका सकता है।
रकम तय करने का आसान तरीका
एक बार में एक ग्राहक को देखिए और दो सवाल पूछिए:
- वह आम तौर पर आपसे कितना ख़रीदता है? उसकी कुछ हफ़्तों की एंट्री देखिए।
- उसे पैसे कितनी बार मिलते हैं? हर हफ़्ते, हर महीने, या फ़सल या सीज़न के हिसाब से।
सीमा लगभग उतनी है जितना वह दो तनख़्वाह के दिनों के बीच ख़रीदता है। अगर कोई परिवार आम तौर पर लगभग एक महीने का राशन उधार पर लेता है और तनख़्वाह वाले दिन चुका देता है, तो वह महीना ही स्वाभाविक सीमा है। जो दिहाड़ी वाला ग्राहक हर शनिवार चुकाता है, उसके लिए लगभग एक हफ़्ता।
फिर भरोसे के हिसाब से घटाइए-बढ़ाइए:
| ग्राहक | शुरुआत |
|---|---|
| नया, या अच्छी तरह जाना-पहचाना नहीं | लगभग एक हफ़्ते की ख़रीदारी, या शुरू में सिर्फ़ नकद |
| नियमित, समय पर चुकाता है | एक पूरा तनख़्वाह-चक्र |
| पुराना, हमेशा चुकाता है | एक तनख़्वाह-चक्र और मुश्किल हफ़्तों के लिए कुछ गुंजाइश |
| हाल के भुगतानों में देर | कम, या प्लान तय होने तक शून्य |
ये शुरुआती अंदाज़े हैं, नियम नहीं। किसी ग्राहक के साथ आपका अपना अनुभव किसी भी तालिका से ज़्यादा मायने रखता है।
हर सीमा के साथ भुगतान की तारीख जोड़ें
सीमा बताती है कितना; भुगतान की तारीख बताती है कब तक। एक के बिना दूसरा अधूरा है:
- बिना तारीख की सीमा बैलेंस को हमेशा ऊपरी हद पर टिके रहने देती है।
- बिना सीमा की तारीख उस तारीख तक बैलेंस को बेहिसाब बढ़ने देती है।
सीमा तय करते समय ही तारीख तय कीजिए: तनख़्वाह का दिन, महीने का आख़िर या हर शनिवार। बाकी तरीका किराना या जनरल स्टोर में उधार कैसे संभालें में देखें।
ग्राहक को बताइए
जिस सीमा के बारे में ग्राहक जानता है, वह न्यायपूर्ण लगती है। जो सीमा उसे काउंटर पर, दूसरों के सामने पता चले, वह अपमान जैसी लगती है। सीमा तय करते समय साफ़ कहिए: "आपका उधार Rs 10,000 तक जा सकता है, और हिसाब हर महीने की 1 तारीख को होगा।"
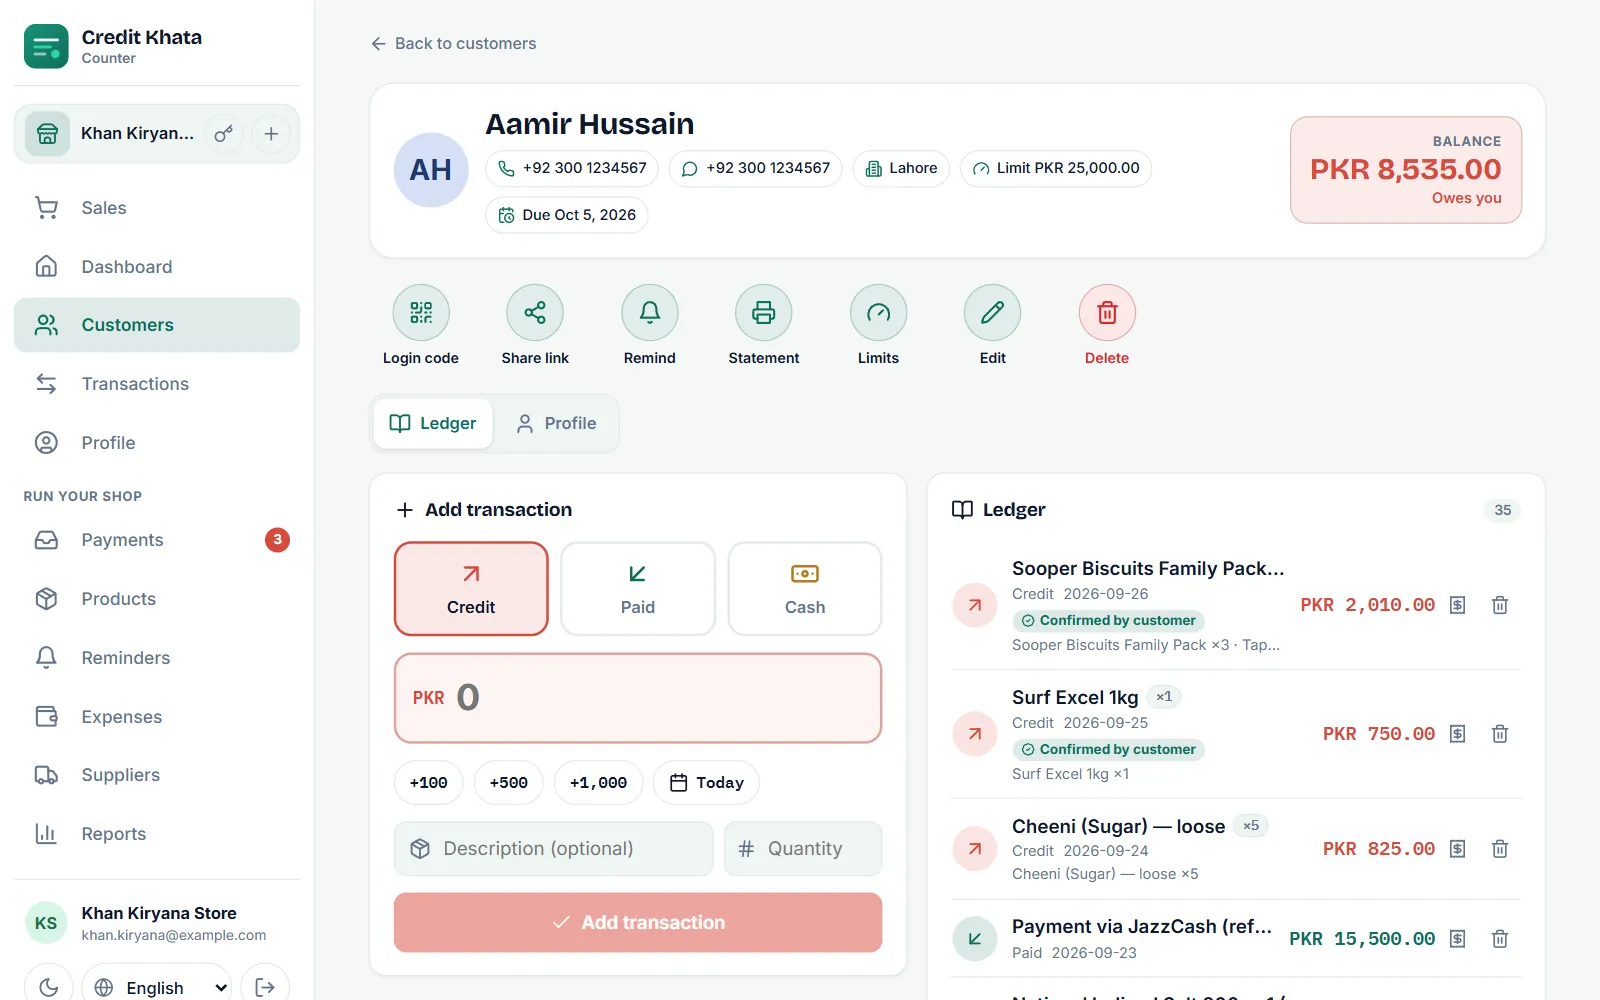
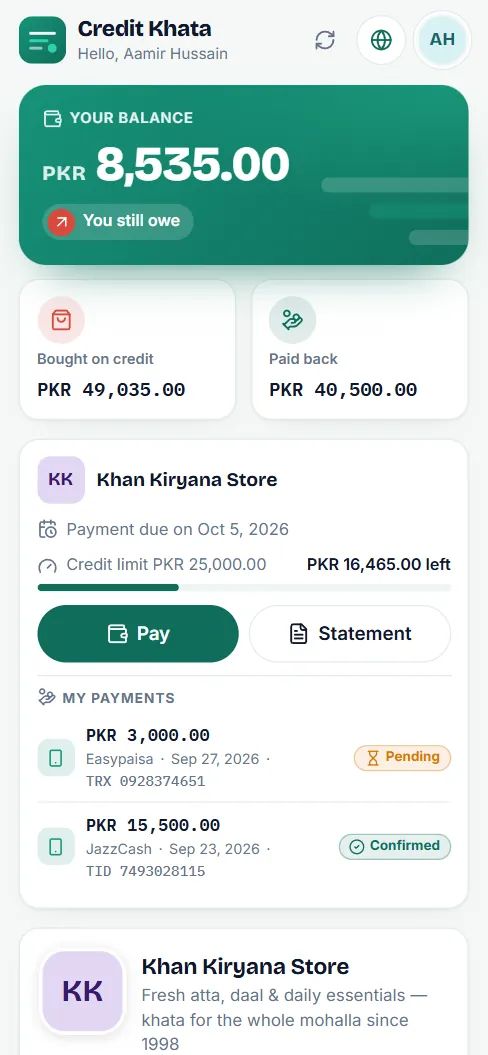
अगर ग्राहक अपना खाता ख़ुद देख सकता है, तो और भी अच्छा। Credit Khata में ग्राहक के खाते पर उधार सीमा, बची हुई रकम और भुगतान की तारीख दिखती है, ताकि वह काउंटर पर पहुँचने से पहले अपनी ख़रीदारी की योजना बना सके।
सीमाएँ नियमित रूप से दोबारा देखें
महीने में एक बार अपनी सूची पर नज़र डालिए:
- समय पर चुकाया? सीमा थोड़ी बढ़ाने पर सोचिए।
- एक बार देर हुई? वैसे ही रहने दीजिए और अगली बार पहले याद दिलाइए।
- बार-बार देर? सीमा घटाइए, या प्लान तय होने तक उधार रोकिए।
- आना बंद कर दिया? देखिए कि कहीं बैलेंस ही वजह तो नहीं, और अकेले में बात कीजिए।
दोबारा देखना ही सीमा को एक बार लिखे गए नंबर से ऐसे औज़ार में बदलता है जिसे आप सच में इस्तेमाल करते हैं।
अपवाद और मुसीबत
ऐसे मौके आएँगे जब किसी अच्छे ग्राहक को ज़्यादा चाहिए होगा: घर में कोई मुसीबत, मेडिकल स्टोर से दवा, घर में शादी। ऐसे मामलों का फ़ैसला एक-एक करके कीजिए, और एक ही व्यक्ति को फ़ैसला करने दीजिए, आम तौर पर मालिक को। अपवाद को लिख लीजिए ताकि वह चुपचाप नई सीमा न बन जाए।
जिस गलती से बचना है वह यह कि काउंटर पर जो भी हो, दबाव में ये फ़ैसले वही करे। इसी तरह सीमाओं का कोई मतलब नहीं रह जाता।
Credit Khata में सीमा तय करना
Credit Khata में ग्राहक का पेज खोलें, सीमा पर टैप करें, उधार सीमा भरें, भुगतान की अंतिम तारीख चुनें और सेव करें। उसके बाद:
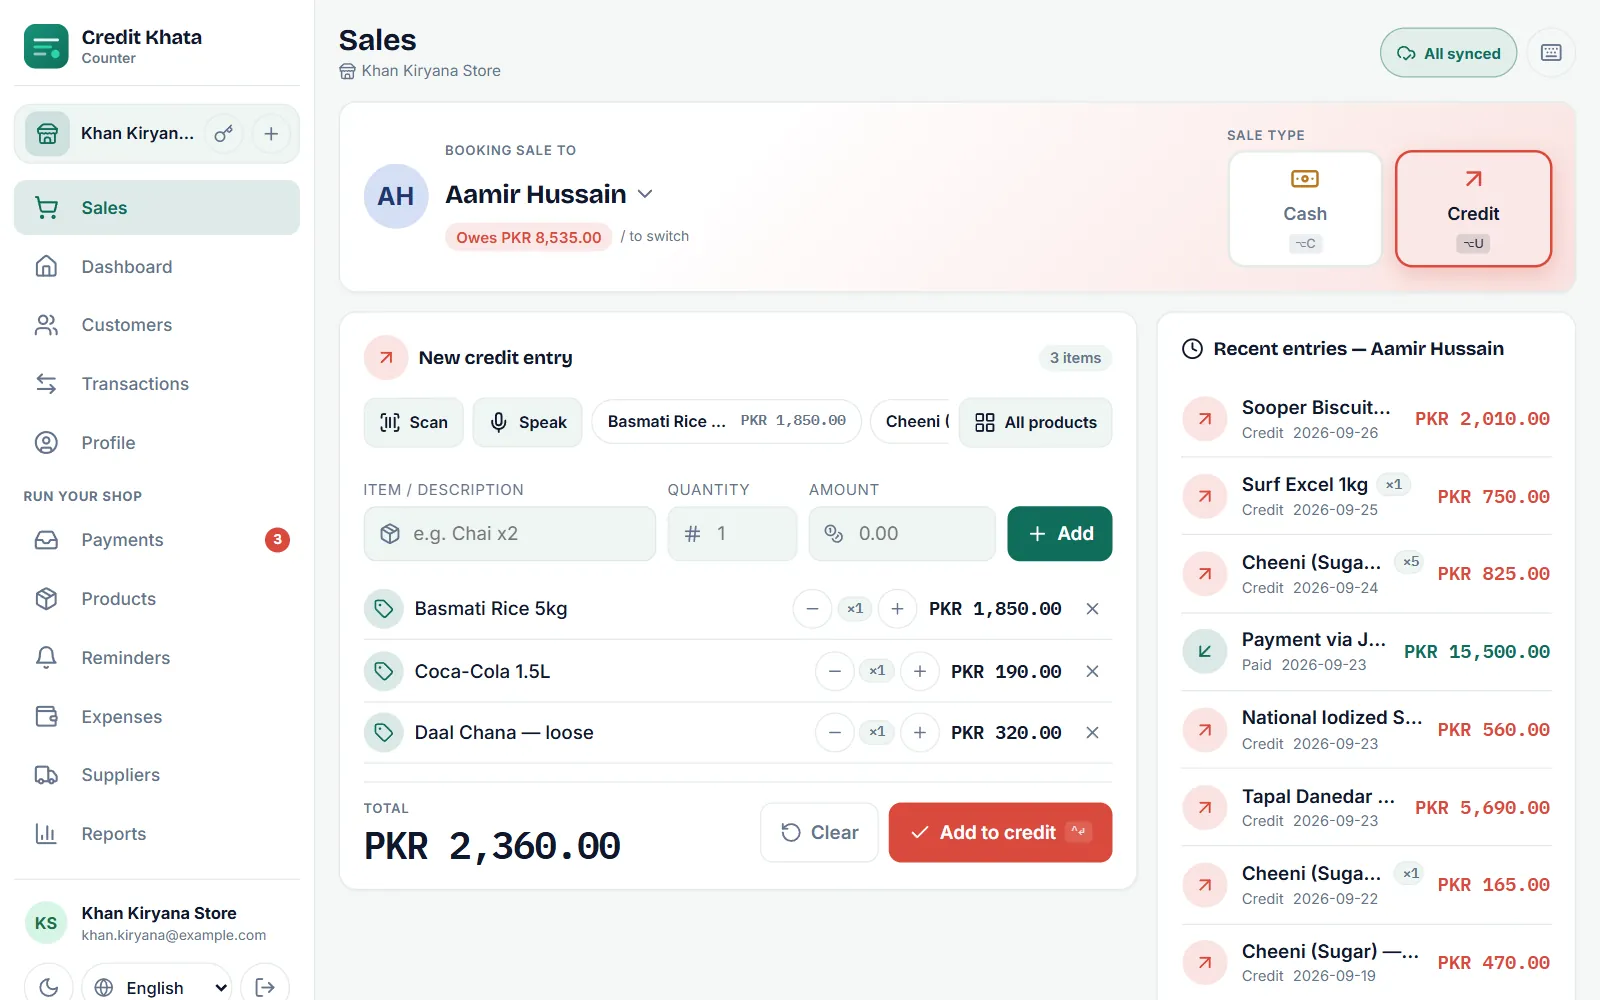
- कोई उधार बिक्री ग्राहक को उसकी सीमा से आगे ले जाए, तो काउंटर पहले चेतावनी देता है।
- मालिक या मैनेजर फिर भी दर्ज करने का फ़ैसला कर सकता है; कैशियर नहीं कर सकता, इसलिए स्टाफ़ को काउंटर पर कभी बहस नहीं करनी पड़ती।
- जब मालिक या मैनेजर सीमा पार करता है, तो उसका रिकॉर्ड रहता है।
- जिनकी भुगतान की तारीख निकल गई, वे ग्राहक बकाया समय पार चिह्नित होते हैं और एक टैप वाले रिमाइंडर के लिए सूची में आ जाते हैं।
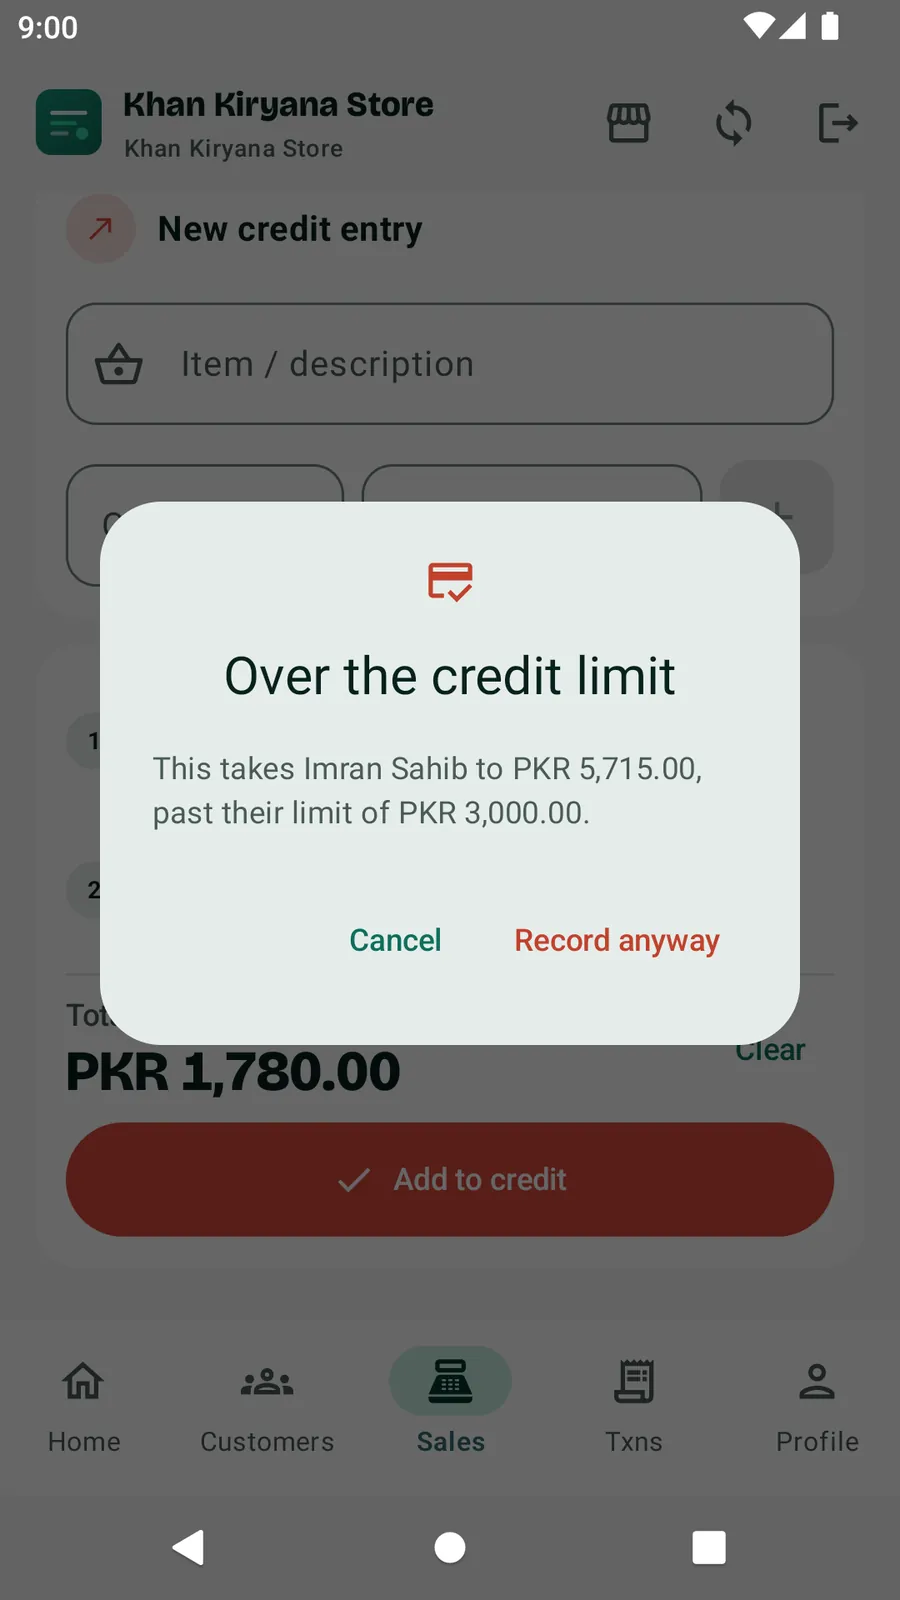
सिर्फ़ मालिक और मैनेजर सीमा तय कर या बदल सकते हैं। कदम-दर-कदम तरीका ग्राहक के लिए उधार सीमा और भुगतान की तारीख तय करें में है, और भूमिकाएँ स्टाफ़ को उनका अपना लॉगिन दें: मैनेजर या कैशियर में समझाई गई हैं।
आम गलतियाँ
- सबके लिए एक सीमा। यह आपके सबसे अच्छे नियमित ग्राहकों के लिए बहुत तंग और नए लोगों के लिए बहुत ढीली होती है।
- कभी दोबारा न देखना। दो साल पहले तय की गई सीमा आज के बारे में कुछ नहीं बताती।
- छिपी सीमाएँ। ग्राहकों को अपनी सीमा पता होनी चाहिए।
- बिना तारीख की सीमाएँ, या बिना सीमा की तारीखें।
- किसी को भी सीमा पार करने देना। अपवाद कम होने चाहिए और एक ही व्यक्ति को उनका फ़ैसला करना चाहिए।
सोच-समझकर तय की गई और बार-बार देखी गई उधार सीमाएँ आपको अपने नियमित ग्राहकों को "हाँ" कहते रहने देती हैं, बिना ऐसे बैलेंस को "हाँ" कहे जिसे आप उठा न सकें।
अक्सर पूछे जाने वाले सवाल
नए ग्राहक के लिए कितनी उधार सीमा ठीक है?
छोटे से शुरू करें, लगभग उसकी एक हफ़्ते की आम ख़रीदारी जितना, और जब वह दो-एक बार समय पर चुका दे, तब सीमा बढ़ाएँ।
क्या हर ग्राहक की सीमा एक जैसी होनी चाहिए?
नहीं। सीमा इस पर चलनी चाहिए कि हर ग्राहक आम तौर पर क्या ख़रीदता है और उसे पैसे कब मिलते हैं। सबके लिए एक सीमा या तो अच्छे नियमित ग्राहकों के लिए बहुत तंग होती है या नए ग्राहकों के लिए बहुत ढीली।
क्या ग्राहकों को उनकी सीमा बतानी चाहिए?
हाँ। जिस सीमा के बारे में ग्राहक जानता है वह न्यायपूर्ण लगती है; छिपी हुई सीमा इनकार जैसी लगती है। Credit Khata में ग्राहक अपने खाते पर अपनी सीमा और बची हुई रकम देखता है।
अगर किसी नियमित ग्राहक को मुसीबत में सीमा से ज़्यादा चाहिए तो?
मालिक या मैनेजर हर मामले को देखकर फ़ैसला करें। Credit Khata में सिर्फ़ यही भूमिकाएँ सीमा पार करके दर्ज कर सकती हैं, और ऐसा करने पर उसका रिकॉर्ड रहता है।
क्या यह पोस्ट काम की थी?