كيف تحدد حدود الدين لعملاء متجرك
اجعل حد كل عميل بقدر مشترياته المعتادة خلال دورة راتب واحدة، وابدأ مع العملاء الجدد بحد منخفض، واقرن كل حد بتاريخ استحقاق، وأخبر العميل به، وراجع الحدود شهريًا.
في هذه الصفحة
اجعل حد الدين لكل عميل بقدر ما يشتريه منك عادة خلال دورة راتب واحدة تقريبًا: مشتريات أسبوع لمن يتقاضى أجرًا أسبوعيًا، ومشتريات شهر لمن يتقاضى راتبًا شهريًا. ابدأ مع العملاء الجدد بأقل من ذلك، وارفع الحد بعد أن يدفعوا في موعدهم، واخفضه إذا تأخروا. واقرن كل حد بتاريخ استحقاق، وأخبر العميل بالاثنين، وراجعهما مرة في الشهر.
الحد ليس علامة على عدم الثقة. إنه وعد يعمل في الاتجاهين: المتجر يعرف كم لديه من مال عند الناس، والعميل يعرف كم يستطيع أن يأخذ دون حديث محرج.
لماذا تهم الحدود
- نقدك هو مخزونك. كل روبية من الدين روبية لا تستطيع إنفاقها على تجديد البضاعة.
- الأرصدة تكبر بهدوء. دون سقف، العميل الذي يدفع أقل قليلًا مما يأخذ يتأخر أكثر كل أسبوع، ويصعب ملاحظة ذلك حتى يصبح كبيرًا.
- الموظفون يحتاجون إلى قاعدة. سؤال "هل أعطي الأخ أحمد بالدين؟" يصبح أسهل بكثير حين يكون الجواب مكتوبًا.
- الحد يحمي العميل أيضًا. الرصيد الذي يبقى في حدود المعقول رصيد يستطيع العميل فعلًا أن يسدده.
طريقة بسيطة لتحديد الرقم
انظر إلى عميل واحد في كل مرة واسأل سؤالين:
- كم يشتري منك عادة؟ راجع قيوده لبضعة أسابيع.
- كل كم يتقاضى دخله؟ أسبوعيًا، أو شهريًا، أو مع الحصاد أو الموسم.
الحد هو تقريبًا ما يشتريه بين يومَي دخل. فإذا كانت أسرة تأخذ عادة بقالة شهر بالدين وتسددها يوم الراتب، فذلك الشهر هو الحد الطبيعي. وللعميل الذي يعمل بأجر يومي ويدفع كل سبت، يكون الحد نحو أسبوع.
ثم عدّل حسب الثقة:
| العميل | نقطة البداية |
|---|---|
| جديد، أو غير معروف جيدًا | ما يعادل أسبوعًا من المشتريات، أو النقد فقط في البداية |
| دائم، يدفع في موعده | دورة راتب كاملة |
| قديم، يدفع دائمًا | دورة راتب مع هامش للأسابيع الصعبة |
| متأخر في دفعاته الأخيرة | أقل، أو صفر حتى يُتفق على خطة |
هذه نقاط بداية، لا قواعد. وتجربتك الخاصة مع العميل أهم من أي جدول.
اقرن كل حد بتاريخ استحقاق
الحد يقول كم؛ وتاريخ الاستحقاق يقول إلى متى. وأحدهما دون الآخر يترك ثغرة:
- الحد بلا تاريخ يترك الرصيد عند السقف إلى الأبد.
- التاريخ بلا حد يترك الرصيد يكبر بلا نهاية حتى ذلك التاريخ.
اتفق على التاريخ حين تتفق على الحد: يوم الراتب، أو نهاية الشهر، أو كل سبت. وراجع كيف تدير البيع بالدين في البقالة أو المتجر العام لبقية الروتين.
أخبر العميل
الحد الذي يعرفه العميل يبدو عادلًا. أما الحد الذي يكتشفه عند الكاونتر، أمام الآخرين، فيبدو إهانة. عندما تحدده، قله بوضوح: "يمكن أن يصل دينك إلى 10,000 روبية، ونتحاسب في أول الشهر."
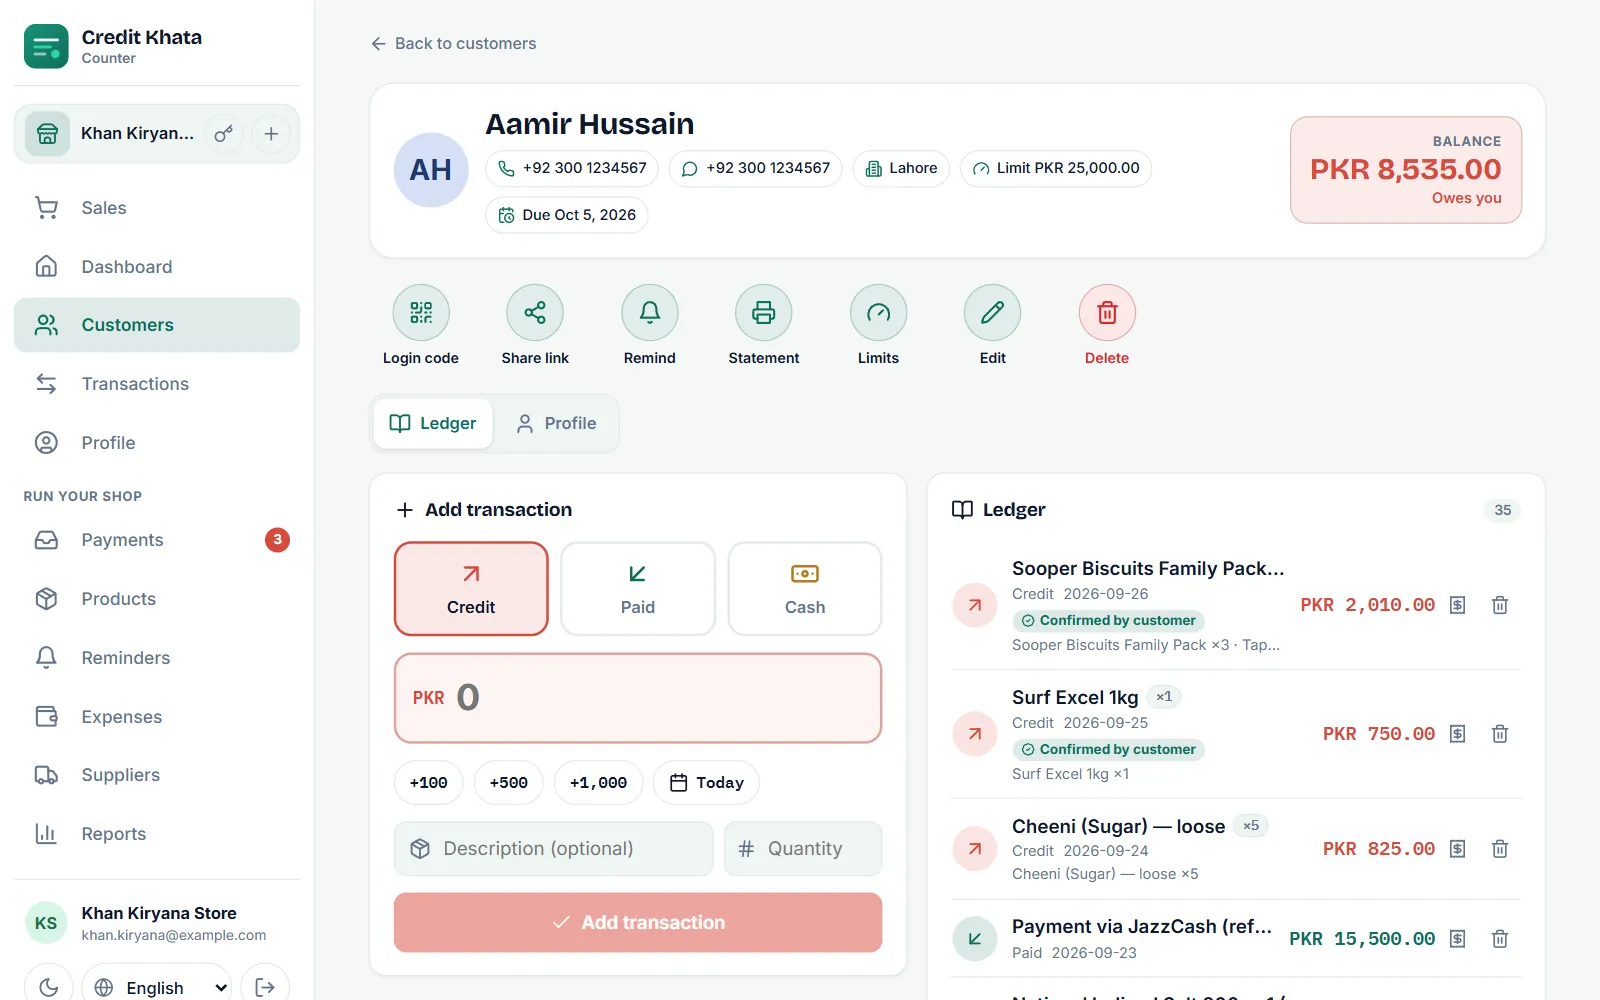
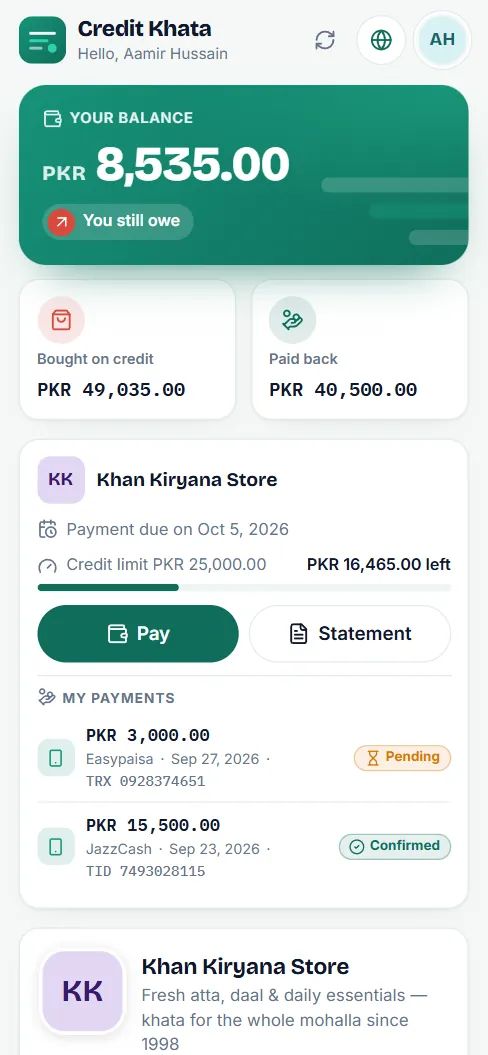
وإذا استطاع العميل رؤية حسابه بنفسه، فهذا أفضل. في Credit Khata، يعرض حساب العميل حد الدين والمتبقي منه وتاريخ الاستحقاق، فيستطيع أن يخطط لمشترياته قبل أن يصل إلى الكاونتر.
راجع الحدود بانتظام
مرة في الشهر، مرّ على قائمتك:
- دفع في موعده؟ فكّر في رفع الحد قليلًا.
- تأخر مرة واحدة؟ اتركه كما هو وذكّره مبكرًا في المرة القادمة.
- تأخر مرارًا؟ اخفضه، أو أوقف الدين حتى يُتفق على خطة.
- توقف عن المجيء؟ تحقق هل الرصيد هو السبب، وتواصل معه على انفراد.
المراجعة هي ما يحوّل الحد من رقم تحدده مرة واحدة إلى أداة تستخدمها فعلًا.
الاستثناءات والحالات الطارئة
ستأتي أوقات يحتاج فيها عميل جيد إلى أكثر: طارئ عائلي، أو دواء من الصيدلية، أو عرس في البيت. قرّر في هذه الحالات واحدة بواحدة، ودع شخصًا واحدًا يقرر، وهو عادة المالك. واكتب الاستثناء حتى لا يصبح بهدوء الحد الجديد.
الخطأ الذي يجب تجنبه هو ترك هذه القرارات لمن يصادف وجوده عند الكاونتر تحت الضغط. فهكذا تفقد الحدود معناها.
تحديد الحدود في Credit Khata
في Credit Khata، افتح صفحة العميل، واضغط الحدود، وأدخل حد الدين، واختر تاريخ الاستحقاق ثم احفظ. من بعدها:
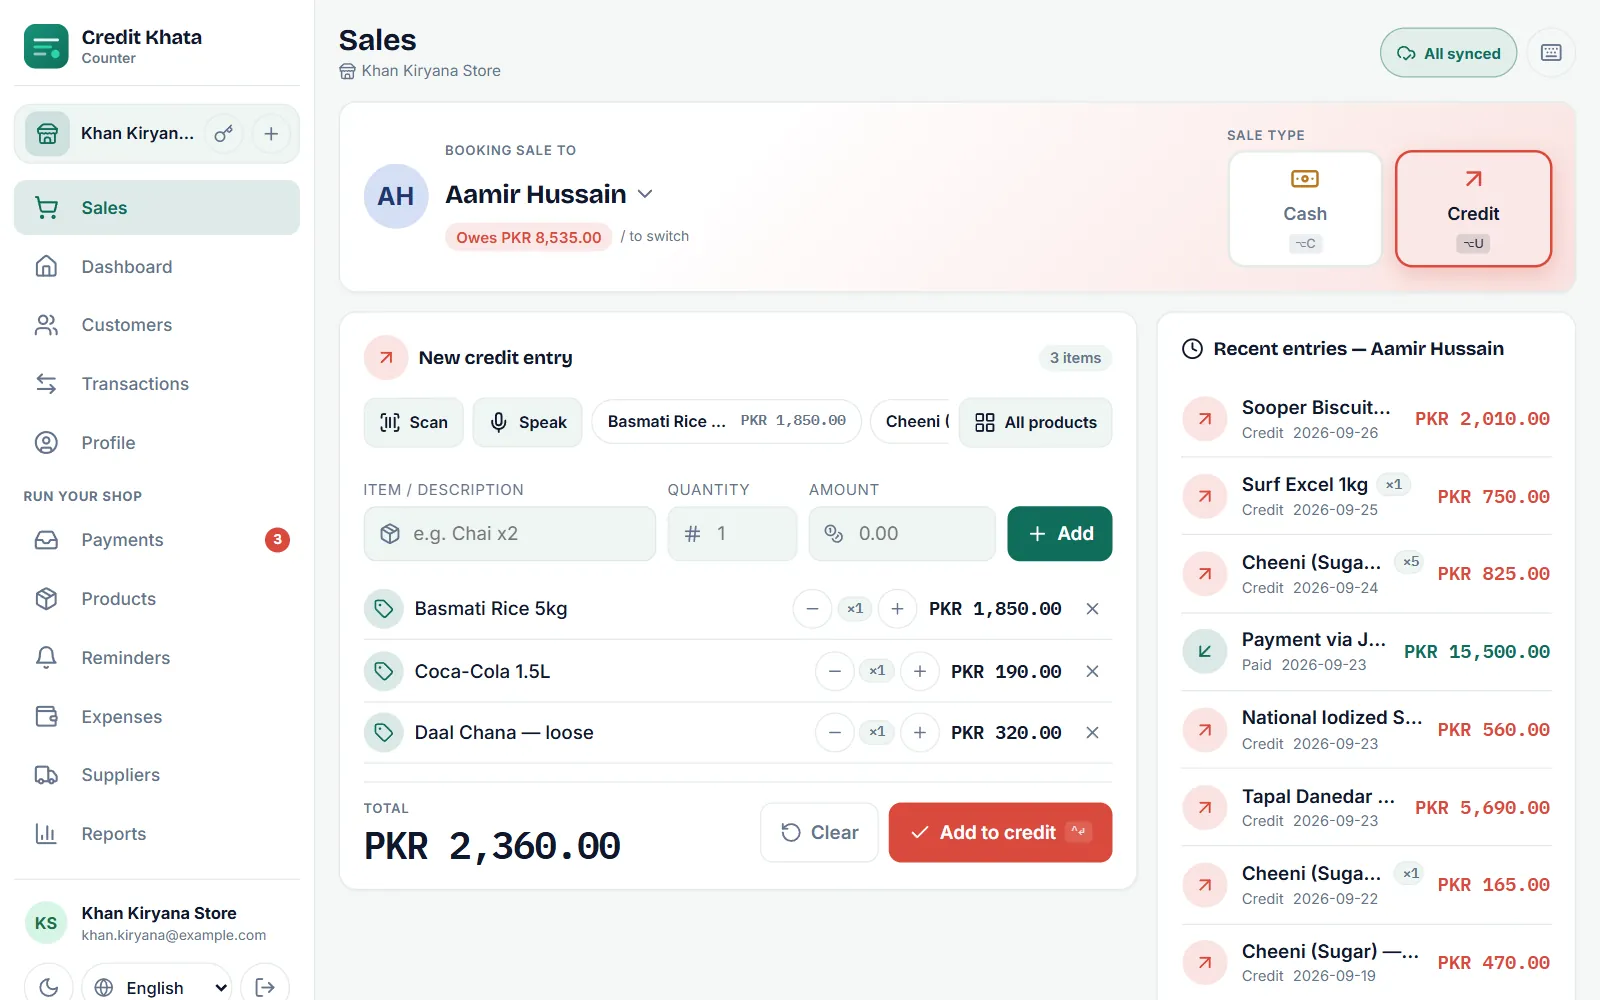
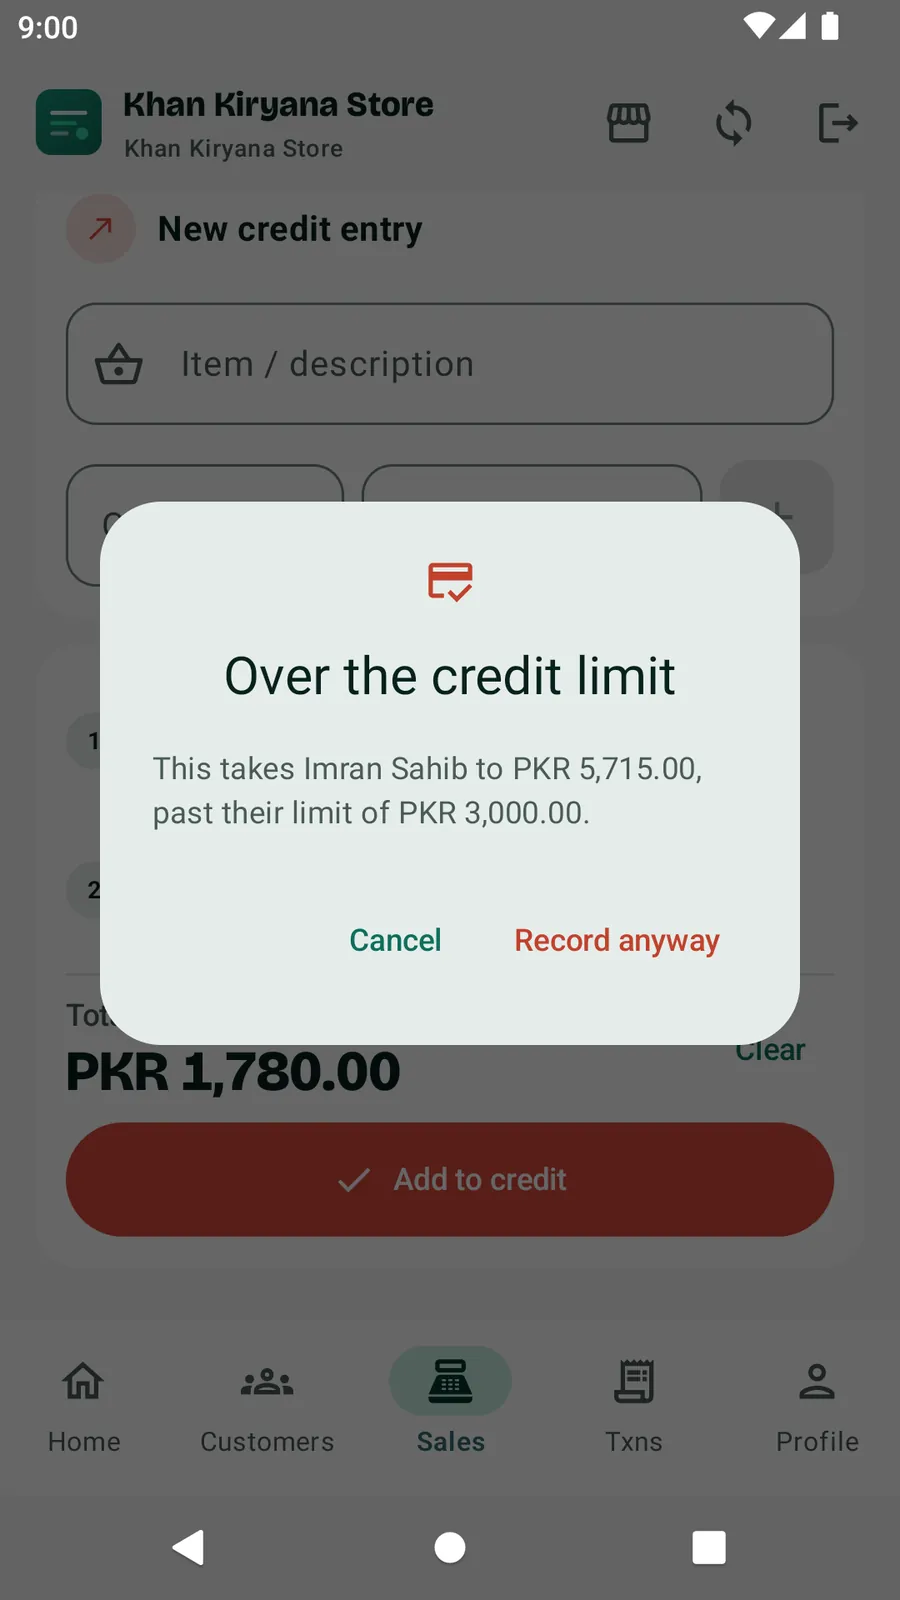
- ينبهك الكاونتر قبل أن يتجاوز بيع بالدين حد العميل.
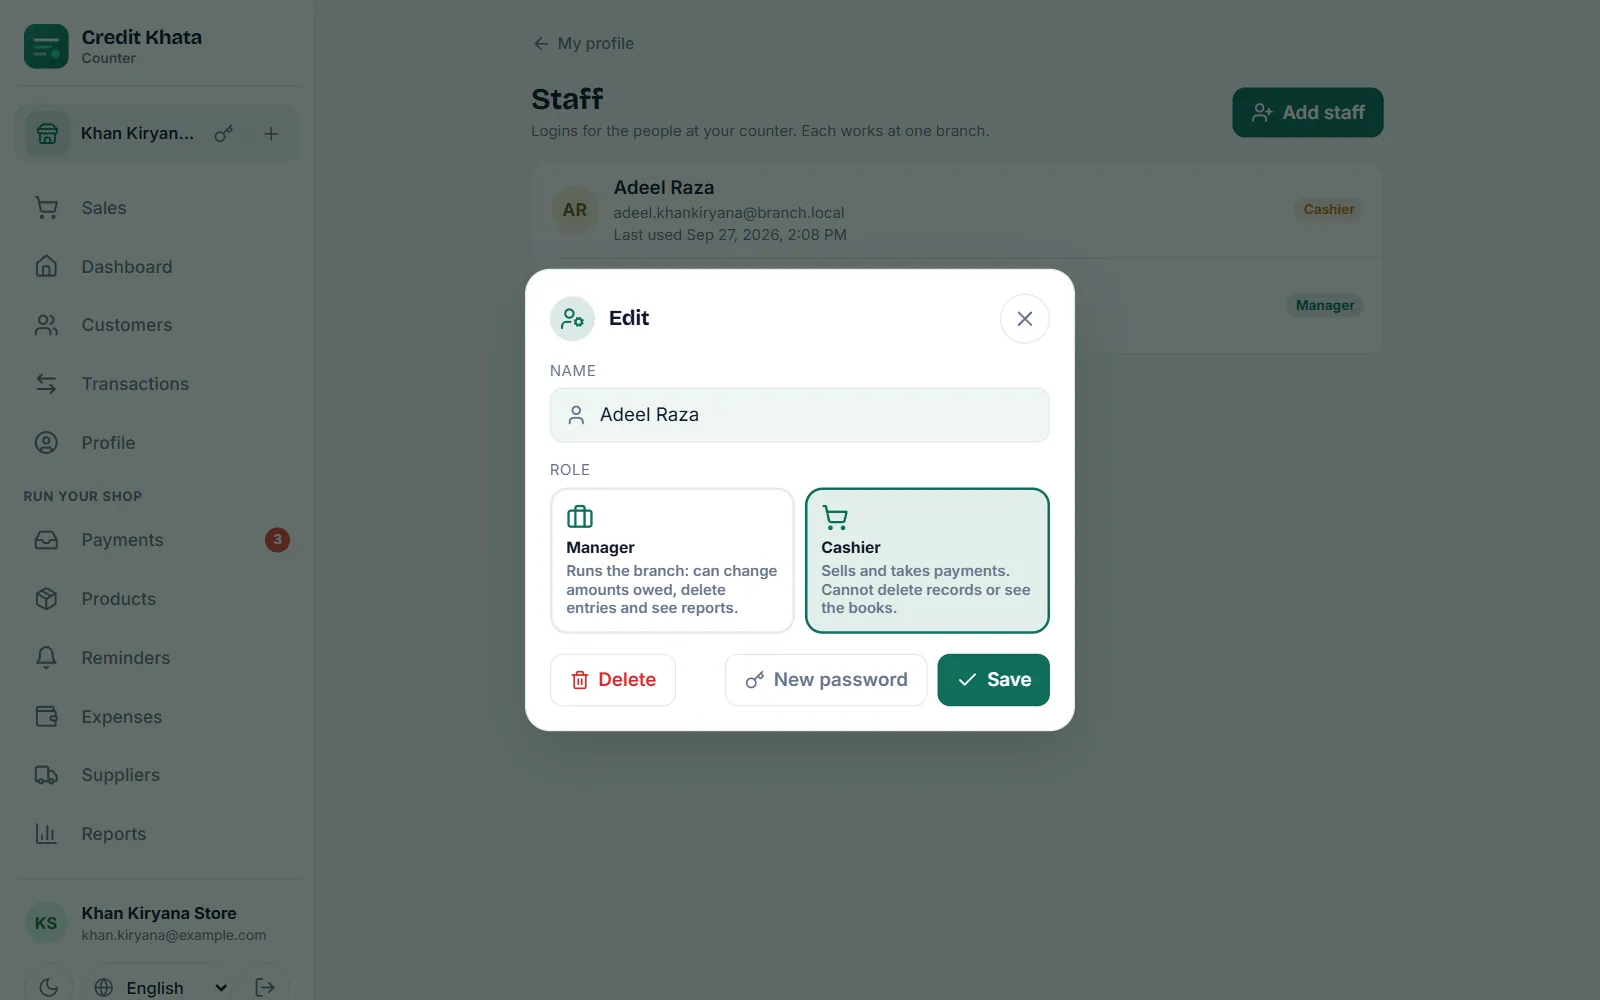
- يستطيع المالك أو المدير اختيار تسجيله على أي حال؛ أما أمين الصندوق فلا، فلا يضطر الموظفون إلى الجدال عند الكاونتر.
- عندما يتجاوز المالك أو المدير حدًا، يُسجَّل ذلك.
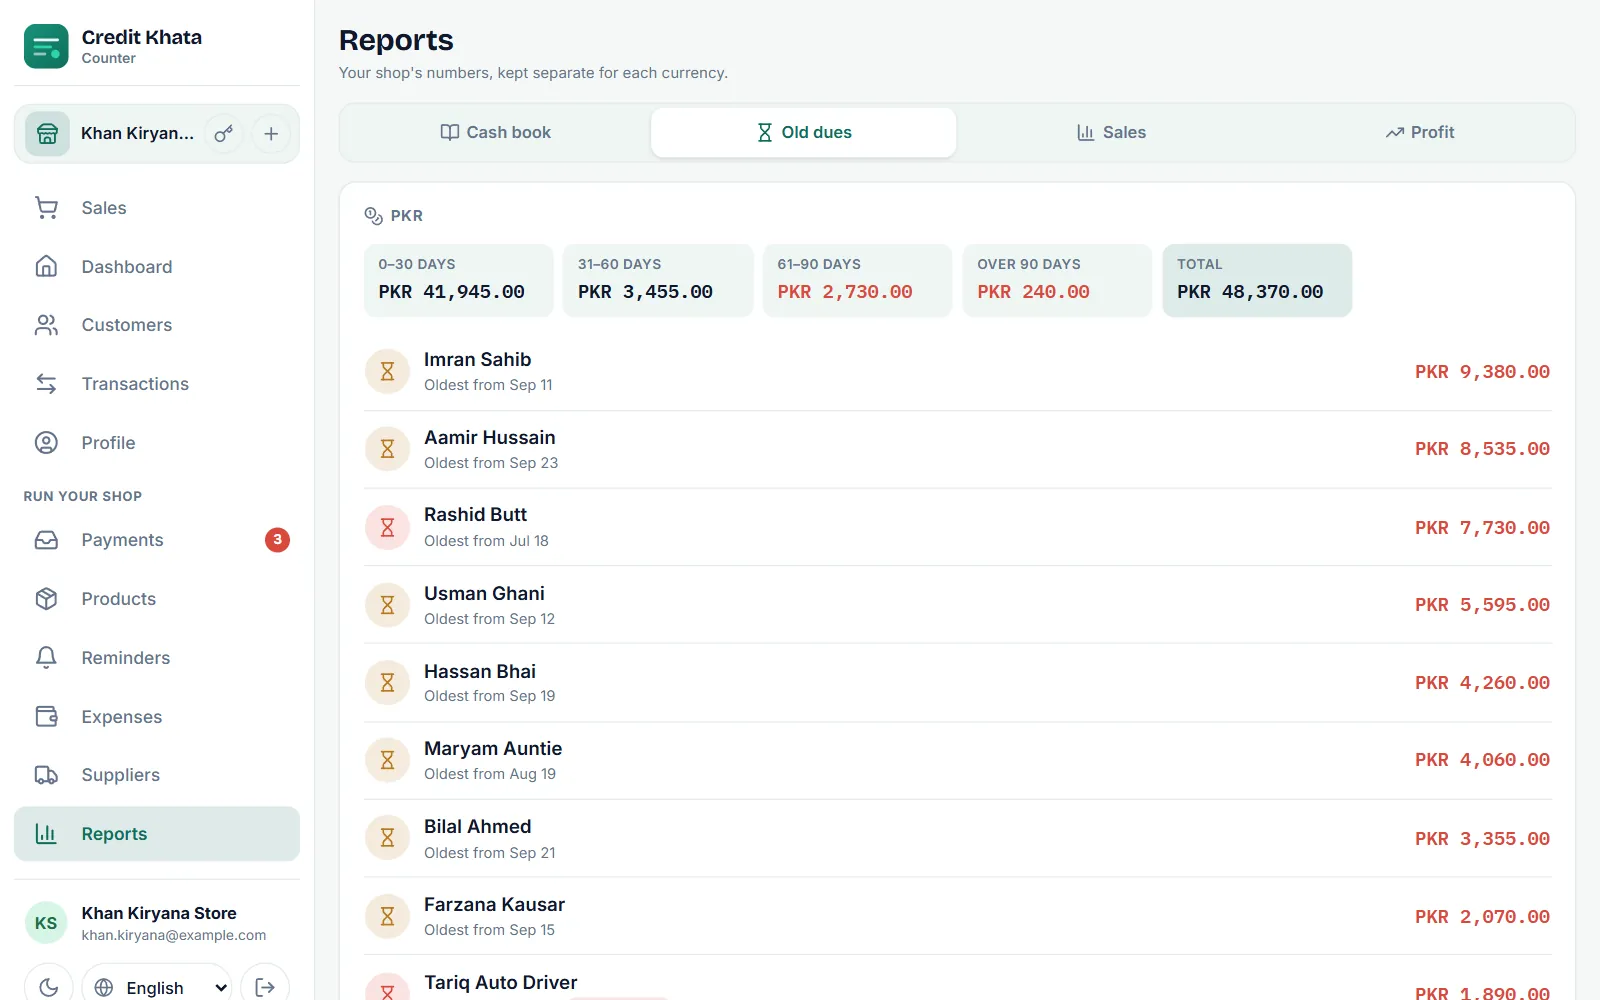
- العملاء الذين تجاوزوا تاريخ استحقاقهم يُعلَّمون بـ متأخر ويظهرون في قائمة للتذكير بضغطة واحدة.
لا يستطيع تحديد الحدود أو تغييرها إلا المالك والمديرون. الخطوات بالتفصيل في حدّد حد دين وتاريخ استحقاق للعميل، والأدوار مشروحة في امنح موظفيك حسابات دخول خاصة: مدير أو أمين صندوق.
أخطاء شائعة
- حد واحد للجميع. ضيق جدًا على أفضل زبائنك الدائمين، وواسع جدًا على الجدد.
- عدم المراجعة أبدًا. الحد الذي وُضع قبل سنتين لا يقول شيئًا عن اليوم.
- الحدود السرية. يجب أن يعرف العملاء حدودهم.
- حدود بلا تواريخ، أو تواريخ بلا حدود.
- السماح لأي شخص بالتجاوز. يجب أن تكون الاستثناءات نادرة ويقررها شخص واحد.
حين تُوضع حدود الدين بعناية وتُراجع كثيرًا، تتيح لك أن تواصل قول "نعم" لزبائنك الدائمين، دون أن تقول "نعم" لرصيد لا تستطيع تحمّله.
الأسئلة الشائعة
ما الحد المناسب لعميل جديد؟
ابدأ صغيرًا، بما يعادل أسبوعًا من مشترياته المعتادة تقريبًا، وارفعه بعد أن يدفع في موعده مرتين أو ثلاثًا.
هل يجب أن يكون لكل العملاء الحد نفسه؟
لا. يجب أن تتبع الحدود ما يشتريه كل عميل عادة وموعد تقاضيه راتبه. الحد الواحد للجميع إما ضيق جدًا على الزبائن الدائمين الجيدين أو واسع جدًا على الجدد.
هل أخبر العملاء بحدودهم؟
نعم. الحد الذي يعرفه العميل يبدو عادلًا؛ أما الحد المخفي فيبدو رفضًا. وفي Credit Khata يرى العميل حده والمتبقي منه في حسابه.
ماذا لو احتاج زبون دائم إلى تجاوز الحد في حالة طارئة؟
دع المالك أو المدير يقرر في كل حالة على حدة. في Credit Khata لا يستطيع التسجيل فوق الحد إلا أصحاب هذين الدورين، ويُسجَّل ذلك عندما يفعلون.
هل كانت هذه التدوينة مفيدة؟