Cómo reducir las deudas incobrables y recuperar el fiado con amabilidad
La mayor parte del fiado sin pagar viene del descuido, no de la mala fe: sin fecha, sin recordatorio, un total en duda. Prevénlo con límites y movimientos claros, y cobra con constancia y amabilidad.
En esta página
Para reducir las deudas incobrables, no dejes que el fiado se descontrole: dale a cada cliente un límite y una fecha de pago, anota cada movimiento con lo que se llevó para que el total se pueda comprobar, deja que el cliente vea su propia cuenta y recuerda a tiempo. Para recuperar lo que ya está vencido, sigue una escalera constante y amable: un recordatorio amistoso, un segundo con el estado de cuenta, una conversación en persona y un plan de pagos, y una pausa en el fiado nuevo hasta que el plan se cumpla.
La mayor parte del fiado sin pagar no es fraude. Es un saldo que creció sin fecha, un total que el cliente no termina de creer, o un recordatorio que nadie mandó porque daba pena. Cada una de esas cosas tiene solución.
Por qué el fiado se vuelve incobrable
- Sin fecha. "Págame cuando puedas" significa cosas distintas para la tienda y para el cliente.
- Sin recordatorio. Muchos tenderos esperan a que el cliente saque el tema, y muchos clientes esperan a que se lo pidan.
- Un total en duda. Si el cliente no está seguro de que la cifra es correcta, lo va dejando.
- Creció demasiado rápido. Sin un límite, un saldo pequeño se vuelve grande antes de que alguien lo note.
- Vergüenza. Un cliente que debe mucho a veces deja de venir del todo, que es lo peor para las dos partes.
Prevenir: la forma más barata de cobrar
- Ponle un límite a cada cliente. Un límite mantiene el saldo en un tamaño que el cliente puede liquidar de verdad. Consulta Cómo poner límites de crédito a los clientes de tu tienda.
- Acuerden una fecha de pago cuando abras la cuenta de fiado, y repítela cuando recuerdes.
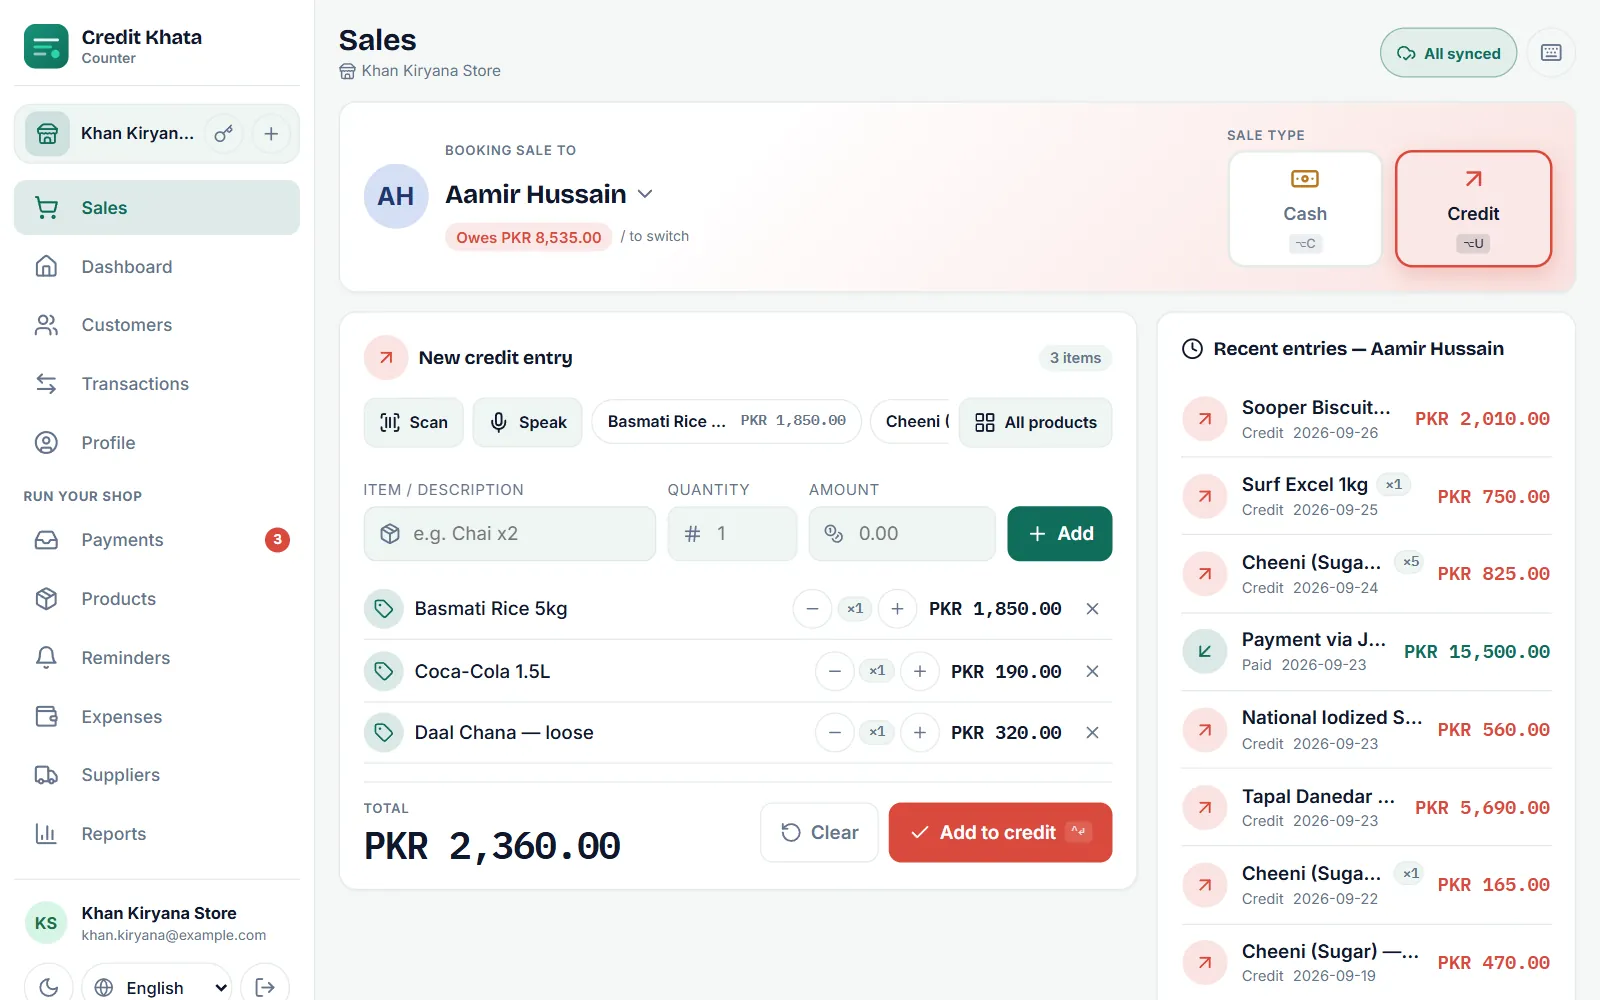
- Anota artículos, no solo montos. "Leche 2 L, huevos 1 docena" se puede comprobar meses después; "$770" no.
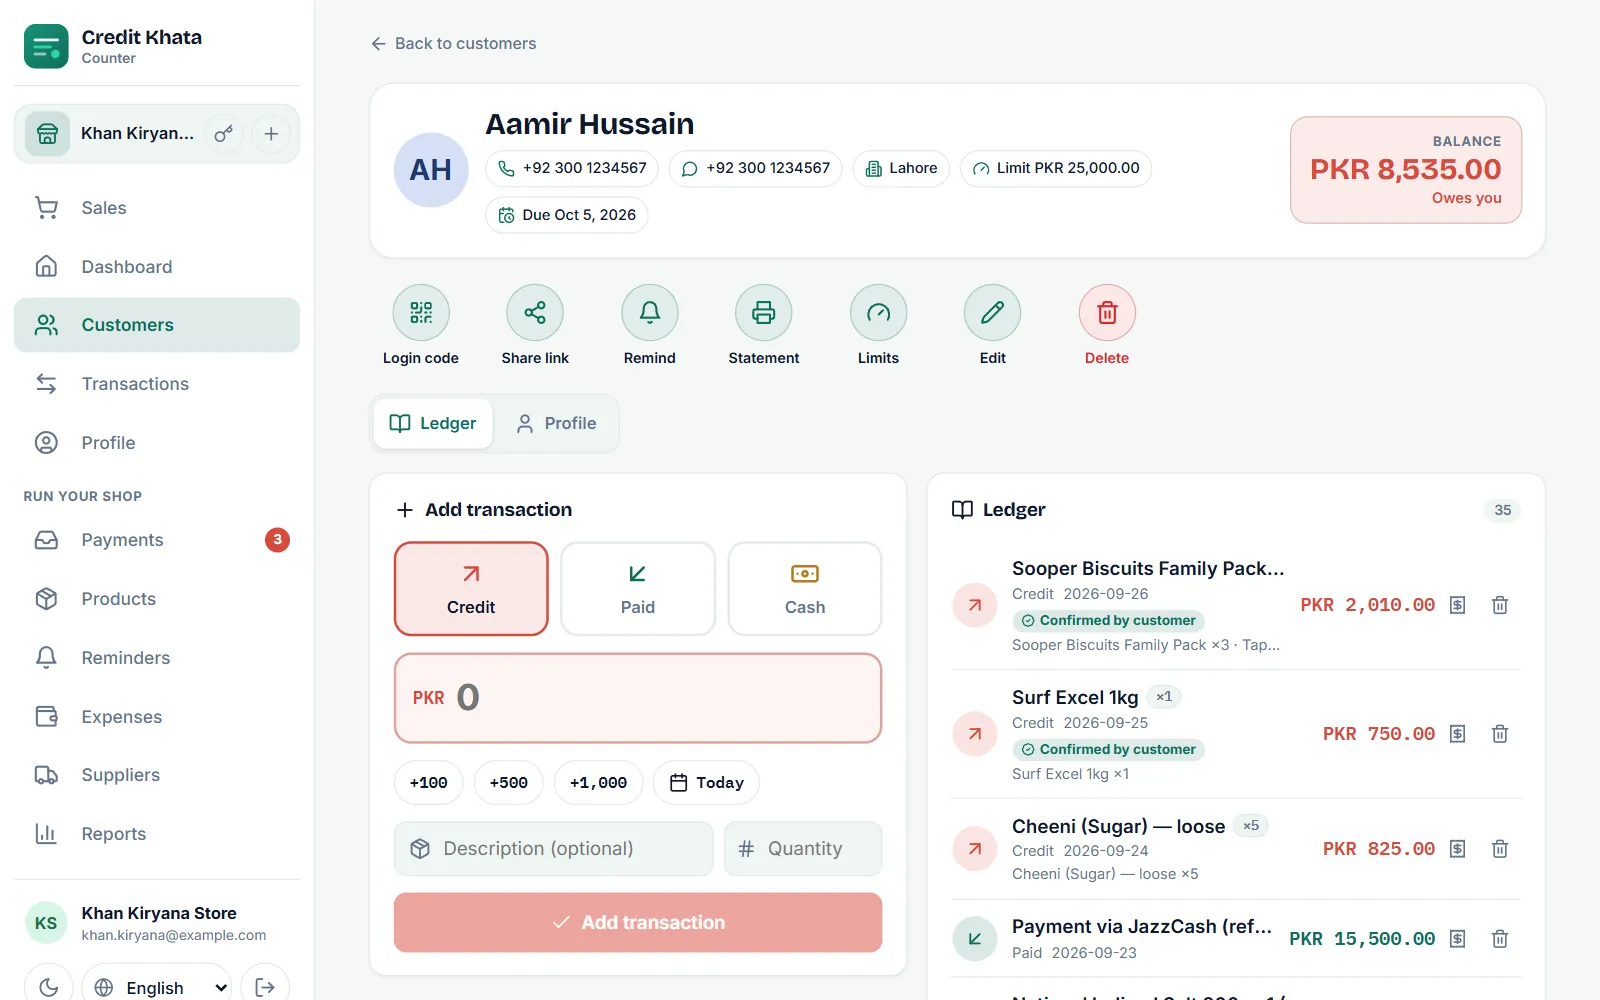
- Deja que el cliente vea el registro. Cuando los clientes pueden revisar sus propios movimientos sobre la marcha, los desacuerdos salen a la luz pronto, mientras son pequeños.
- Registra cada pago al instante, incluidos los abonos pequeños, para que el saldo que recuerdas siempre sea el correcto.
Sabe quién está realmente atrasado
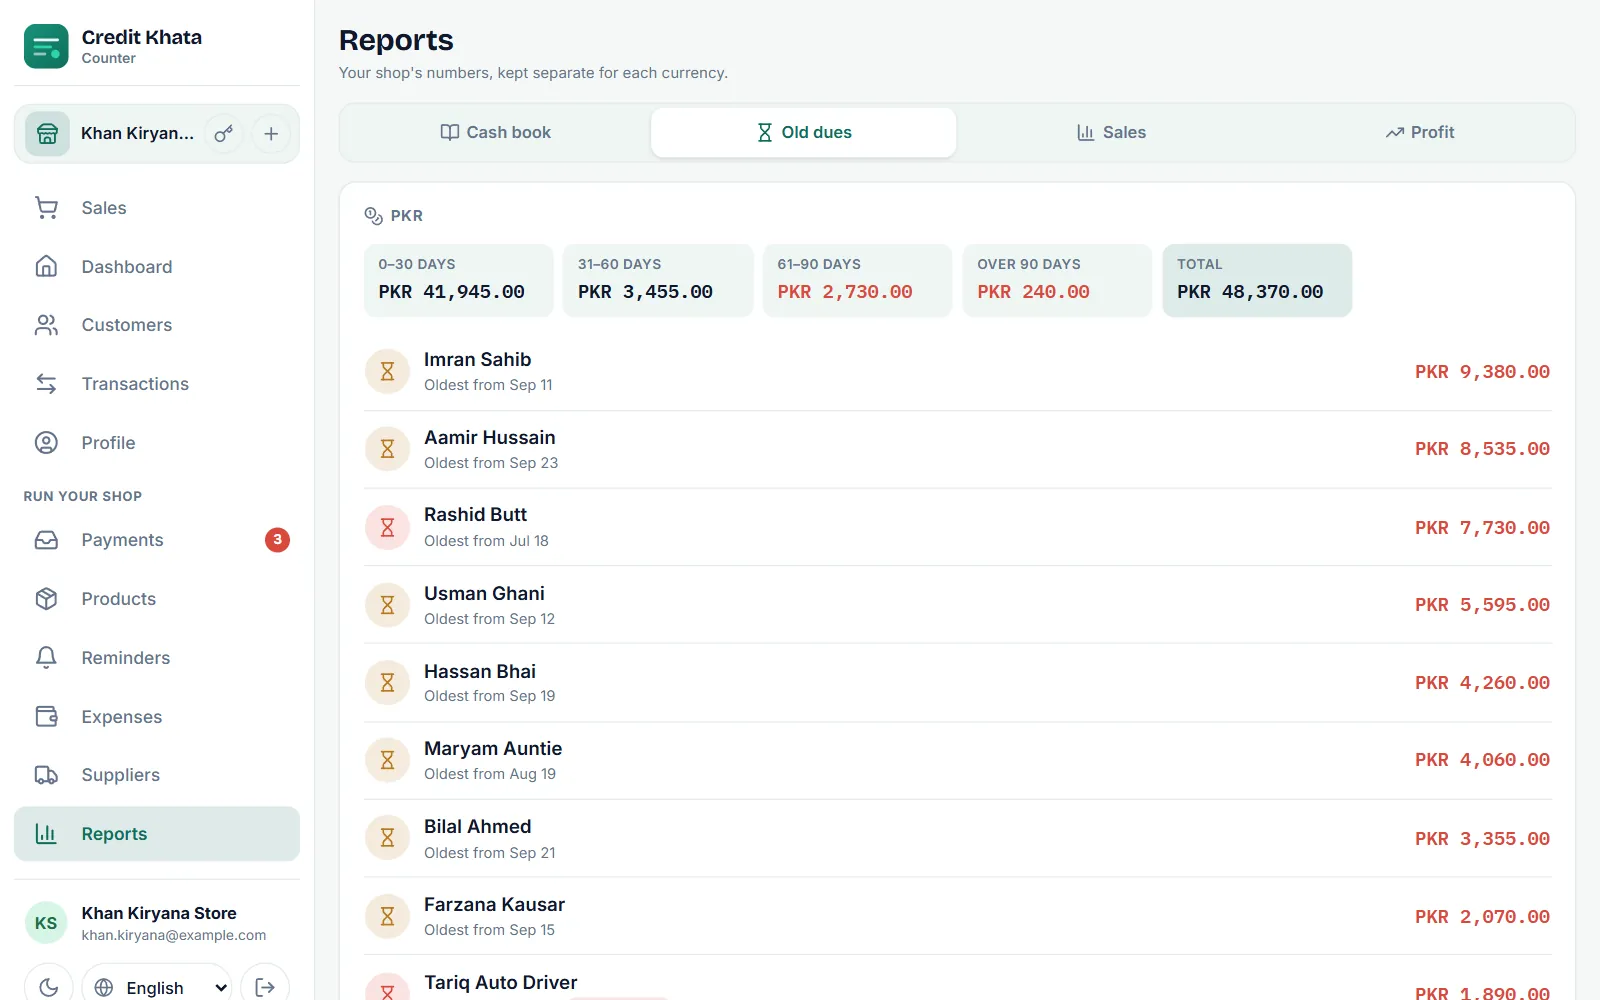
Antes de ir tras alguien, mira la antigüedad de lo que se debe y no solo el tamaño. Un saldo grande acumulado este mes suele ser más seguro que uno pequeño sin tocar desde hace tres meses.
En Credit Khata, Informes → Antigüedad de deudas lo hace por ti. Los pagos saldan primero el fiado más antiguo, así que la fecha "La más antigua desde" de cada cliente muestra el dinero más viejo que todavía no ha pagado. Consulta Informes: libro de caja, antigüedad de deudas, ventas y ganancia.
Una escalera amable para cobrar
Sube un escalón a la vez, y dale a cada escalón unos días para que funcione.
| Paso | Cuándo | Qué haces |
|---|---|---|
| 1. Recordatorio amistoso | El día de la fecha de pago o justo después | Un mensaje privado corto con el monto y cómo pagar |
| 2. Segundo recordatorio | Más o menos una semana después | El mismo tono, con el estado de cuenta adjunto o un enlace a su cuenta |
| 3. Conversación | Después de 30–60 días | Habla en persona o por teléfono; pregunta qué es posible |
| 4. Plan de pagos | En la misma conversación | Acuerden montos fijos en fechas fijas, y anota el plan |
| 5. Pausa en el fiado nuevo | Si el plan no se cumple | Solo al contado hasta que baje el saldo |
| 6. Decide | Después de mucho tiempo sin pagos | Decide si sigues cobrando o aceptas la pérdida |
Algunas cosas hacen que cada paso funcione mejor:
- Hazlo en privado. Nunca recuerdes delante de otros clientes, y nunca en un chat de grupo.
- Sé exacto. "Tu saldo es de $7,730, con vencimiento el 5 de septiembre" es más fácil de atender que "por favor ponte al corriente".
- Facilita el pago. Incluye tu número de cuenta o de billetera, o un enlace donde puedan pagar.
- Agradece cada pago, aunque sea pequeño. Un cliente que siente que se nota su esfuerzo sigue pagando.
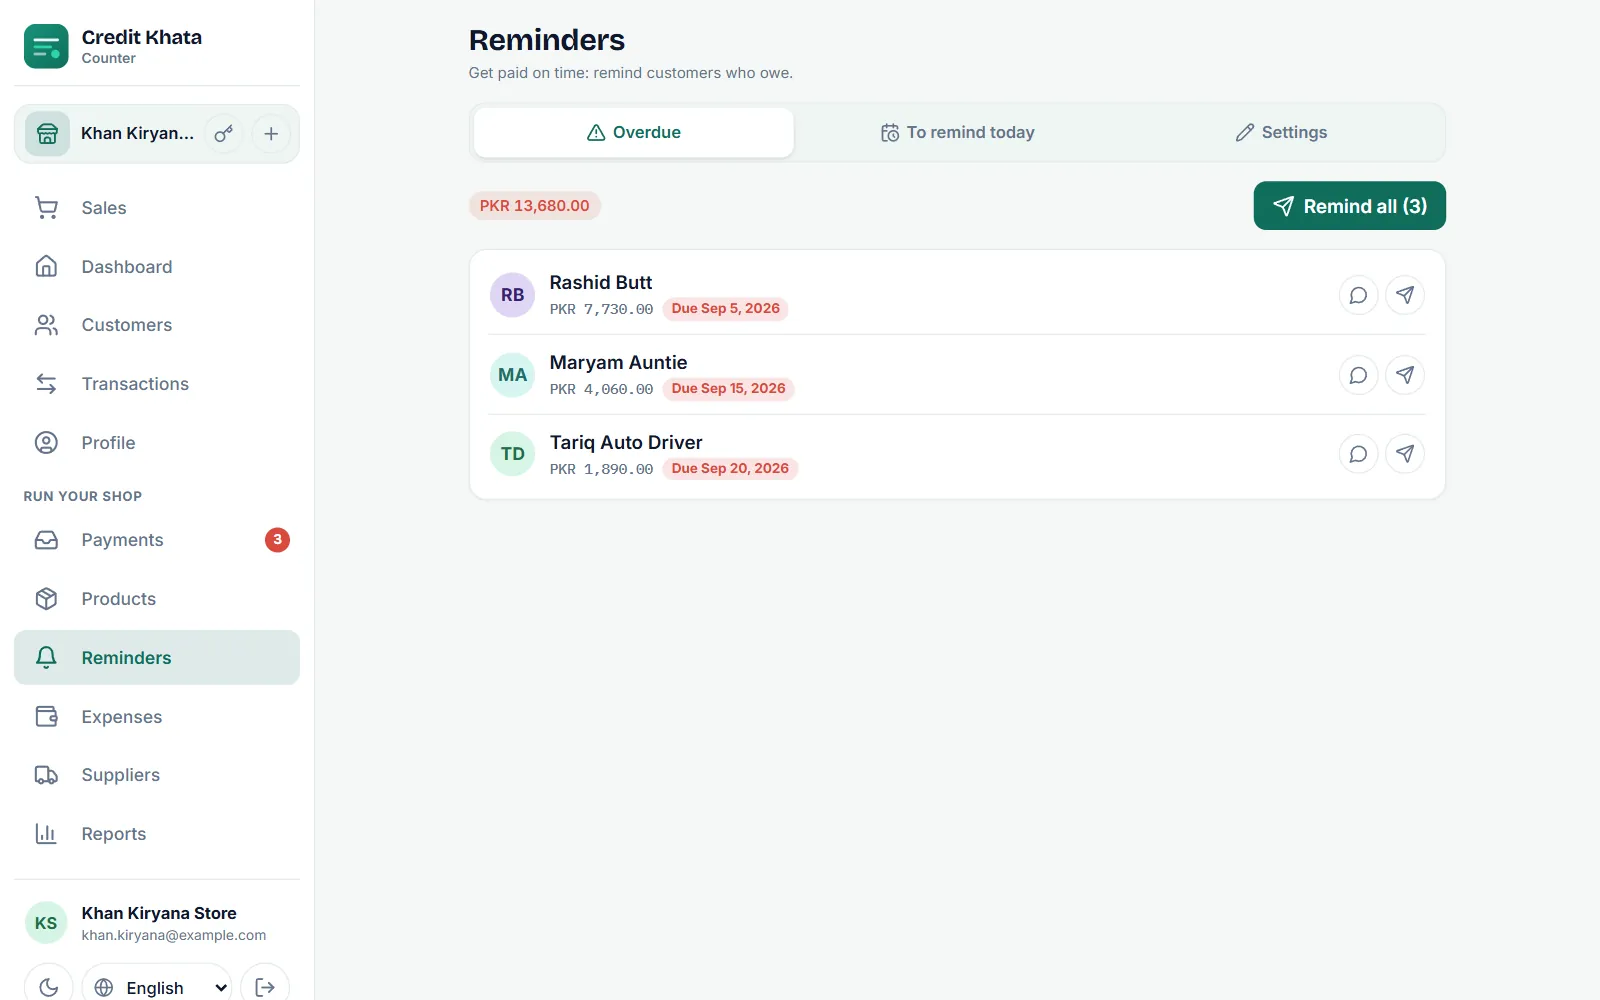
Hay textos listos para enviar en cada paso en Plantillas de recordatorio de pago por WhatsApp para tiendas.
Cuando el cliente pone en duda el total
Un cliente que no está de acuerdo con el total no lo va a pagar, por más recordatorios que mandes. Trata el reclamo como lo primero que hay que resolver:
- Revisen juntos los movimientos, línea por línea, con fechas y artículos.
- Si encuentras un error, corrígelo y dilo.
- Si no, muéstrale el movimiento y los artículos y explícalo con calma.
- Cuando estén de acuerdo en la cifra, acuerden el plan.
En una cuenta compartida, el cliente puede marcar el movimiento exacto que cuestiona, con una nota, y tú puedes responder en esa línea. Así el registro guarda las dos partes de la conversación. Consulta Cuando un cliente reclama un movimiento: revisa, corrige y resuelve.
Planes de pago que funcionan
- Poco y seguido es mejor que mucho y de vez en cuando: $1,000 cada sábado es más fácil de cumplir que $8,000 "el mes que viene".
- Liga las fechas a los ingresos: el día de pago, el día de tianguis o mercado, la cosecha para los clientes del campo.
- Anótalo y recuérdalo un día antes de cada pago.
- Mantén pequeño el fiado nuevo hasta que el saldo viejo esté bajo control.
Pausar el fiado sin hacer una escena
Dejar de fiar es el paso más difícil socialmente. Dilo en privado y con claridad: "Hasta que baje el saldo anterior, solo puedo darte mercancía al contado". Luego haz que la regla se aplique sola, para que tu personal no quede en medio.
En Credit Khata, pon en cero el límite de crédito de ese cliente en Límites. Así el mostrador rechaza el fiado nuevo para él, a menos que el dueño o un gerente decidan pasarse del límite, y un cajero nunca tiene que discutir. Cuando el saldo vuelva a estar bajo control, sube otra vez el límite.
Cuándo dejar de cobrar
A veces una deuda no va a regresar: el cliente se mudó, o su situación cambió para siempre. En algún momento es mejor para tu tiempo, y para tu tranquilidad, dejar de insistir, conservar el registro y no fiarle más a esa persona. Si se trata de una cantidad grande y estás pensando en dar pasos formales, primero busca asesoría local; las reglas cambian de un lugar a otro.
En resumen
- Prevén: límites, fechas de pago, movimientos con artículos, un registro que el cliente pueda ver.
- Vigila: la antigüedad de lo que se debe, cada semana.
- Recuerda: pronto, en privado, con exactitud y con amabilidad.
- Resuelve los reclamos antes de pedir dinero.
- Acuerda pagos pequeños y regulares.
- Pausa el fiado con calma cuando un plan no se cumple.
Así, cobrar el fiado se vuelve una parte normal de llevar la tienda, no una pelea, y la mayoría de los clientes pagan.
Preguntas frecuentes
¿Qué tan pronto debo recordarle a un cliente?
El día de la fecha de pago o al día siguiente. Entre más tiempo pase el fiado sin que nadie diga nada, más difícil se vuelve cobrarlo.
¿Es de mala educación mandar recordatorios de pago por WhatsApp?
No, si el mensaje es privado, corto y amable, y da el monto exacto. La mayoría de los clientes prefieren un mensaje a que les pregunten delante de otros en el mostrador.
¿Y si un cliente dice que el total está mal?
Revisa los movimientos línea por línea con él. Si encuentras un error, corrígelo; si no, muéstrale los artículos con su fecha. Un estado de cuenta lo hace rápido.
¿Cómo dejo de fiarle a un cliente que no está pagando?
Detén el fiado nuevo hasta acordar un plan de pagos. En Credit Khata puedes poner en cero el límite de crédito del cliente, así un cajero no puede fiarle nada más.
¿Te sirvió esta entrada?