Qu'est-ce qu'un carnet de crédit ? Carnet numérique ou cahier papier
Un carnet de crédit est le registre des crédits d'une boutique : qui a pris à crédit, qui a payé. Le numérique ajoute totaux, sauvegardes, rappels et une vue pour le client.
Sur cette page
Un carnet de crédit, c'est le registre des crédits d'une boutique. Chaque client régulier a sa page, et chaque fois qu'il prend de la marchandise à crédit, le commerçant note la date, les articles et le montant ; chaque fois qu'il paie, le paiement va sur la même page et le solde baisse. Un carnet de crédit numérique garde exactement le même registre dans une application, mais calcule les totaux, garde une sauvegarde, envoie des rappels et peut laisser le client voir sa propre page.
C'est tout simplement un livre de comptes clients, ce qu'on appelle souvent l'ardoise. Au Pakistan, en Inde, au Bangladesh et bien au-delà, l'épicerie, la laiterie, la pharmacie et le réparateur de téléphones en tiennent tous un, parce que vendre en confiance aux habitués, c'est ainsi que fonctionne le commerce de quartier.
Comment fonctionne un carnet de crédit papier
Un registre typique est un long cahier avec une page, ou quelques lignes, par client :
- la date,
- ce qui a été pris, par exemple « farine 10 kg, sucre 2 kg »,
- le montant,
- et, quand le commerçant a le temps, un total cumulé.
Les paiements sont notés au même endroit, souvent avec un trait sur l'ancien total. Certains clients gardent leur propre petite copie ; la plupart se fient à leur mémoire et à la parole du commerçant. En fin de mois, ou le jour de la paie, le commerçant additionne la page et dit au client ce qu'il doit.
C'est bon marché, cela ne demande pas d'électricité, et tout le monde comprend. C'est pour cela que ça a duré.
Où le cahier papier vous lâche
Le problème du papier, ce n'est pas le papier. C'est ce qui se passe autour.
- Deux versions de la vérité. La boutique a le registre ; le client a sa mémoire. Quand les deux ne concordent pas, le client n'a rien à vérifier, et la discussion tourne à la dispute au comptoir.
- Le calcul à la main. Les totaux cumulés sont additionnés à la hâte, entre deux clients. Une seule erreur se reporte dans tous les totaux qui suivent.
- Un seul exemplaire. Une tasse de thé renversée, un toit qui fuit ou un cahier perdu peuvent effacer des mois de crédit, et il n'y a aucune sauvegarde.
- Aucune vue d'ensemble. Un registre vous dit ce qu'un client doit quand vous ouvrez sa page. Il ne vous dit pas qui doit depuis trois mois, ni combien de crédit porte toute la boutique.
- Personne ne relance personne. Le recouvrement dépend de la mémoire du commerçant, et beaucoup sont gênés de demander.
- Difficile à partager. Quand un fils, un frère ou un vendeur tient la caisse, soit il utilise le même cahier, sans trace de qui a écrit quoi, soit il note sur des bouts de papier recopiés plus tard, ou pas.
- Tout le monde peut le lire. N'importe quel client au comptoir peut voir les pages des autres.
Ce que change un carnet de crédit numérique
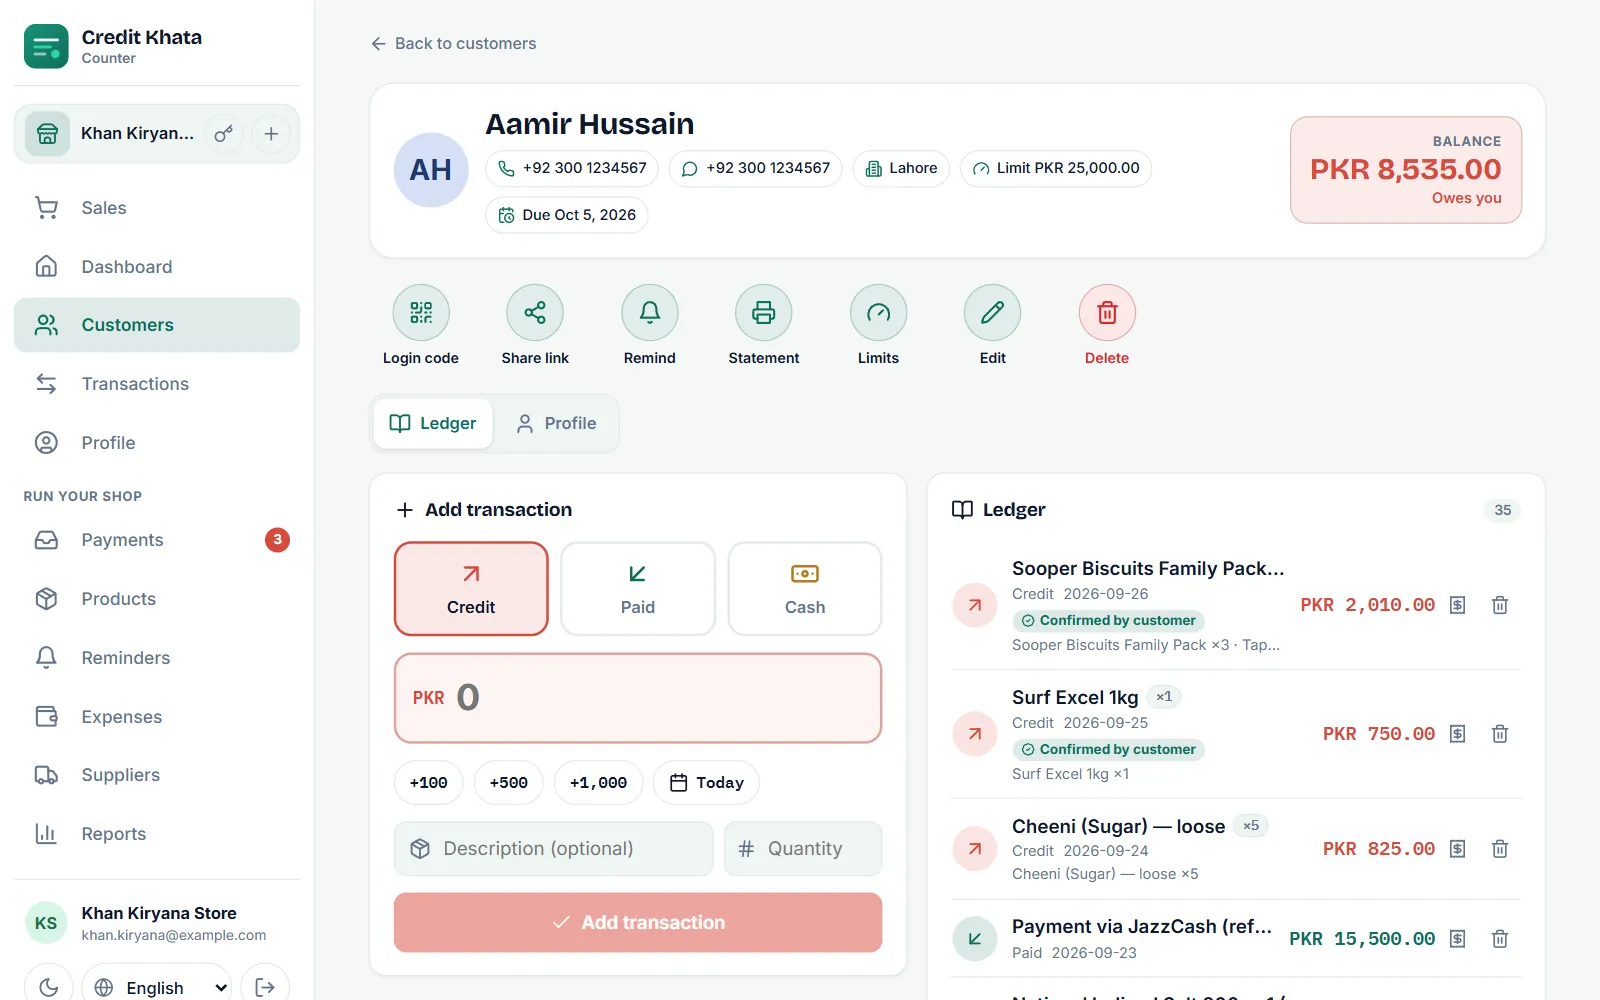
Un carnet de crédit numérique garde l'idée familière : un compte par client, les crédits d'un côté, les paiements de l'autre, un solde. Ce qui change, c'est tout ce qui entoure le registre.
| Cahier papier | Carnet de crédit numérique | |
|---|---|---|
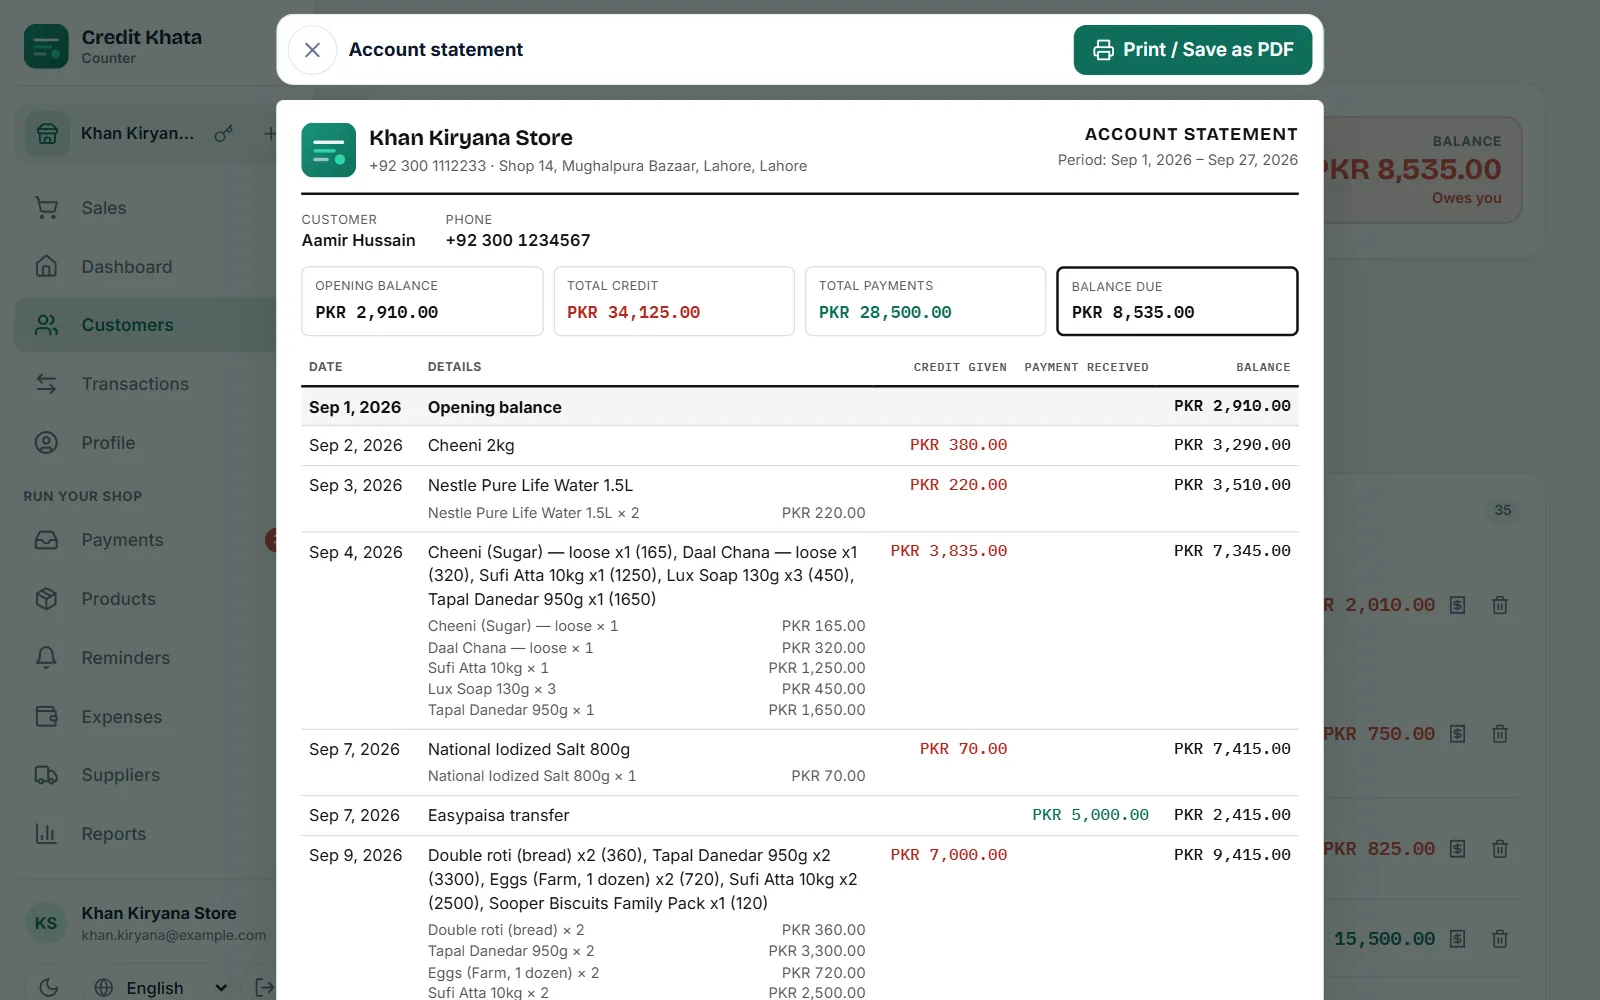
| Solde cumulé | Additionné à la main | Toujours calculé |
| Ce qui a été pris | Ce qui tient sur la ligne | Articles, quantités et montants sur chaque écriture |
| Sauvegarde | Aucune | Stocké sur un serveur, pas seulement à la caisse |
| Vue du client | Sa mémoire | Son propre compte sur son téléphone |
| Qui doit, et depuis quand | Feuilleter chaque page | Une liste triée par ancienneté de la dette |
| Rappels | Penser à demander | Messages WhatsApp ou SMS déjà rédigés |
| Plusieurs personnes à la caisse | Un seul cahier, sans noms | Accès séparés, chaque écriture indique son auteur |
| Fonctionne sans réseau | Toujours | Seulement si l'application est pensée pour le hors-ligne |
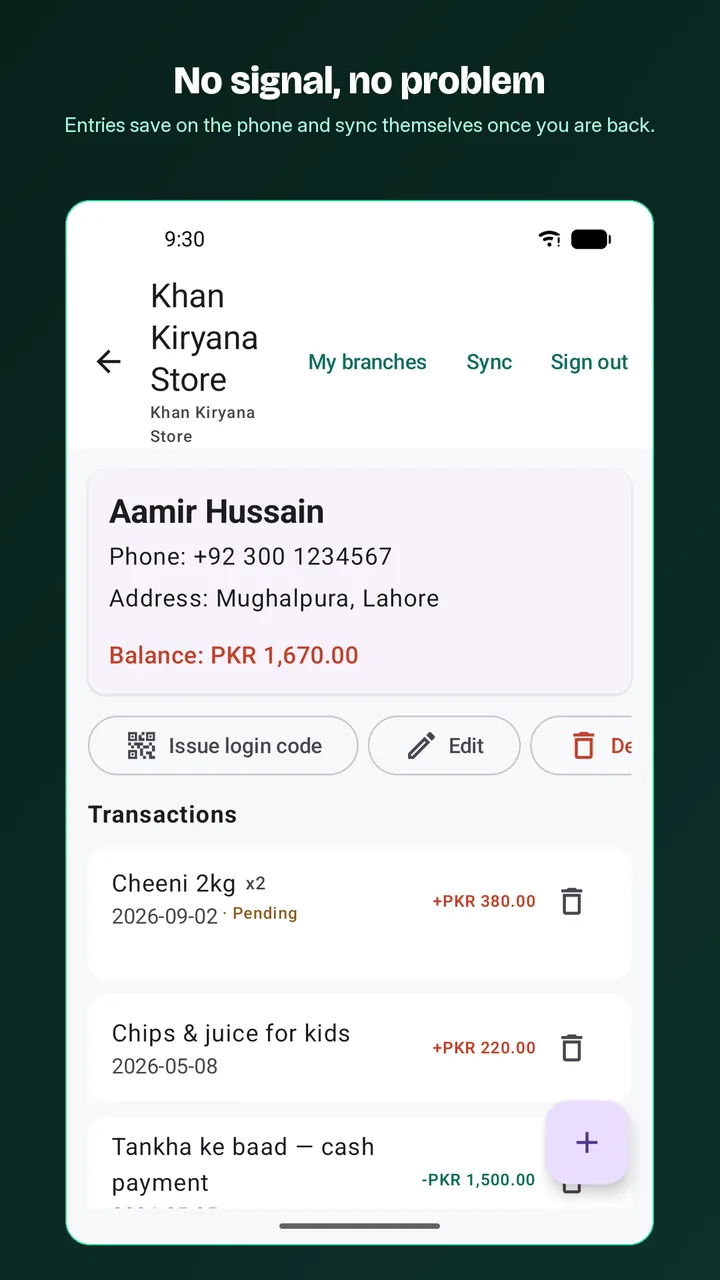
La dernière ligne compte. Le comptoir d'une boutique est justement l'endroit où le réseau coupe : un bon carnet de crédit numérique enregistre donc d'abord les écritures sur l'appareil et les envoie ensuite. Nous expliquons pourquoi dans Pourquoi un carnet qui fonctionne hors ligne compte pour les petites boutiques.
Le carnet partagé : le client voit la même page
Le plus grand changement n'est pas le calcul ; c'est qui peut voir le registre. Dans un carnet partagé, le client ouvre sur son propre téléphone le même compte que celui que tient la boutique. Il voit chaque écriture, à quoi elle correspond, et le solde, dès que la boutique l'enregistre.
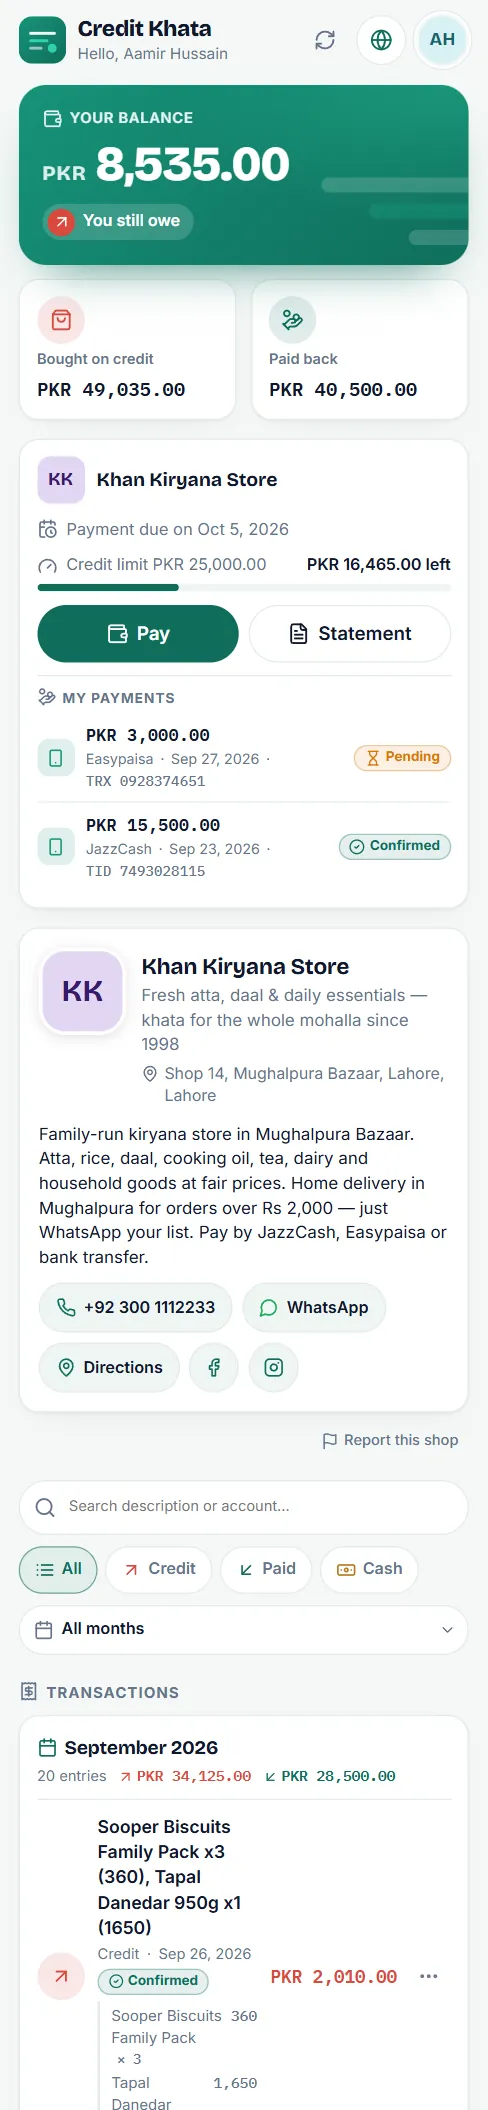
Cela supprime la plupart des disputes avant qu'elles commencent. Quand un client peut montrer une ligne et dire « j'ai pris un paquet, pas deux », la boutique peut vérifier cette ligne, la corriger et répondre, et chacun garde la note. Cela facilite aussi le paiement : le solde, l'échéance et les coordonnées de paiement de la boutique sont au même endroit.
C'est ainsi qu'est conçu Credit Khata. La boutique inscrit l'écriture à la caisse ; le client ouvre son compte grâce à un lien ou un code court, dans le navigateur de n'importe quel téléphone, sans rien installer, et c'est toujours gratuit pour les clients. La façon dont les clients l'utilisent est décrite dans Pour les clients : ouvrez votre compte, vérifiez les écritures et payez la boutique.
Quand le papier suffit encore
Le papier n'a rien de faux. Une boutique avec une poignée de clients à crédit qui paient tous à temps n'aura peut-être jamais besoin de plus. Et certains commerçants gardent un cahier papier par habitude à côté d'une application.
Si vous faites les deux, choisissez-en un comme registre. Noter chaque écriture deux fois, c'est là que revient le vieux problème des deux versions de la vérité. La plupart des boutiques qui changent gardent l'ancien cahier comme archive et n'écrivent les nouvelles écritures que dans l'application.
Ce qu'il faut chercher dans une application de carnet de crédit
- Fonctionne hors ligne, pour que la caisse n'attende jamais le réseau.
- Les clients peuvent voir leur propre compte, pas seulement recevoir un message.
- Articles et quantités sur chaque écriture, pas seulement les montants.
- Votre langue et votre écriture, y compris de droite à gauche pour l'ourdou ou l'arabe.
- Soldes d'ouverture, pour reprendre ce que dit le cahier papier.
- Accès du personnel avec des rôles, si quelqu'un d'autre tient la caisse.
- Exports, pour que vos données ne soient jamais enfermées.
- Aucune commission sur vos paiements. Les clients doivent vous payer directement.
Comment commencer
Si vous tenez un cahier aujourd'hui, le passage tient surtout à une date et à un jeu de soldes d'ouverture. Notre guide pas à pas l'explique : Passer du cahier de crédit papier à une application, étape par étape. Pour mettre en place Credit Khata lui-même, voir Ouvrez le compte de votre boutique et ajoutez votre premier client. Il existe une formule Gratuit, et chaque nouvelle boutique reçoit un mois de Pro pour tout essayer.
Questions fréquentes
Que veut dire vendre à crédit ?
Cela veut dire donner maintenant des marchandises ou de l'argent, à rembourser plus tard. Dans une boutique, c'est en général un client qui prend ses courses maintenant et paie en fin de semaine ou de mois.
Un carnet de crédit numérique vaut-il mieux qu'un cahier papier ?
Pour la plupart des boutiques qui ont des clients réguliers à crédit, oui : les totaux sont toujours justes, le registre est sauvegardé et les clients peuvent le voir. Un tout petit carnet avec une poignée de clients peut encore très bien marcher sur papier.
Mes clients peuvent-ils voir leur propre compte dans un carnet de crédit numérique ?
Dans une application à carnet partagé comme Credit Khata, oui. Le client ouvre sur son propre téléphone le même compte que celui que tient la boutique, grâce à un lien ou à un code.
Ai-je besoin d'Internet pour un carnet de crédit numérique ?
Pas en permanence. Une application pensée pour le hors-ligne enregistre les écritures sur l'appareil et les envoie quand la connexion revient.
Cet article de blog vous a-t-il aidé ?