Comment gérer le crédit dans une épicerie ou une alimentation générale
Décidez qui a droit au crédit, fixez plafond et échéance pour chacun, notez chaque écriture avec ses articles, chaque paiement, revoyez les dettes chaque semaine, relancez poliment.
Sur cette page
- 1. Décider qui a droit au crédit
- 2. Donner un plafond à chaque client
- 3. Convenir d'une échéance
- 4. Noter chaque écriture au moment de la vente, avec les articles
- 5. Laisser le client voir son compte
- 6. Enregistrer chaque paiement tout de suite, même les petits
- 7. Séparer les ventes au comptant et le crédit
- 8. Revoir les vieilles dettes chaque semaine
- 9. Relancer poliment et à temps
- 10. Fixer des règles pour le personnel
- Une routine hebdomadaire simple
- Comment Credit Khata s'intègre à cette routine
- Les erreurs à éviter
Gérer le crédit dans une épicerie se résume à six habitudes : décider qui a droit au crédit, donner à chaque client un plafond et une échéance, noter chaque écriture au moment de la vente avec ce qui a été pris, enregistrer chaque paiement tout de suite, regarder une fois par semaine qui doit depuis le plus longtemps, et relancer poliment et à temps. Aucune ne demande de compétence particulière. Elles demandent une routine et un registre auquel tout le monde fait confiance.
Le crédit, c'est ce qui permet à une boutique de quartier de garder ses habitués. Ce même crédit, laissé sans suivi, immobilise discrètement l'argent dont vous avez besoin pour vous réapprovisionner. Voici un système qui garde le premier avantage et évite le second.
1. Décider qui a droit au crédit
Tous ceux qui demandent n'ont pas besoin d'un compte de crédit. La plupart des boutiques font crédit :
- aux habitués qu'elles voient chaque semaine,
- aux personnes dont elles connaissent le domicile ou le lieu de travail,
- aux clients qui ont un revenu régulier et un jour de paie connu.
Pour quelqu'un de nouveau, commencez au comptant, ou avec un petit crédit, et laissez-le grandir avec la confiance. Fixer cela comme une règle simple, même seulement dans votre tête, évite de faire crédit selon l'humeur ou sous la pression d'un moment chargé.
2. Donner un plafond à chaque client
Un plafond est le maximum qu'un client peut devoir à un moment donné. Il protège votre trésorerie et vous donne, à vous et à votre personnel, une réponse simple : « vous avez atteint votre plafond, réglez d'abord une partie, s'il vous plaît. »
Un point de départ pratique : à peu près un cycle de paie des courses habituelles du client. Une famille qui dépense quelques milliers de roupies par semaine et est payée au mois peut porter un mois de courses ; un client payé à la journée, une semaine. Augmentez le plafond après des paiements à l'heure et baissez-le après des retards. Nous détaillons tout cela dans Comment fixer des plafonds de crédit pour les clients de votre boutique.
3. Convenir d'une échéance
Un crédit sans date a tendance à devenir permanent. Convenez du moment où le client soldera : le jour de la paie, la fin du mois, ou chaque samedi pour ceux qui sont payés à la semaine. Dites-lui la date et notez-la sur son compte, pour que « en retard » ait un sens pour vous deux.
4. Noter chaque écriture au moment de la vente, avec les articles
« Rs 1,180 » sur une page ne dit rien à personne un mois plus tard. « Farine 10 kg, sucre 2 kg, Rs 1,180 » peut se vérifier. Notez :
- la date,
- chaque article et sa quantité,
- le montant,
et notez-le pendant que le client est encore au comptoir, pas plus tard d'après un bout de papier. La plupart des disputes sur le crédit commencent par une écriture que personne ne sait expliquer.
5. Laisser le client voir son compte
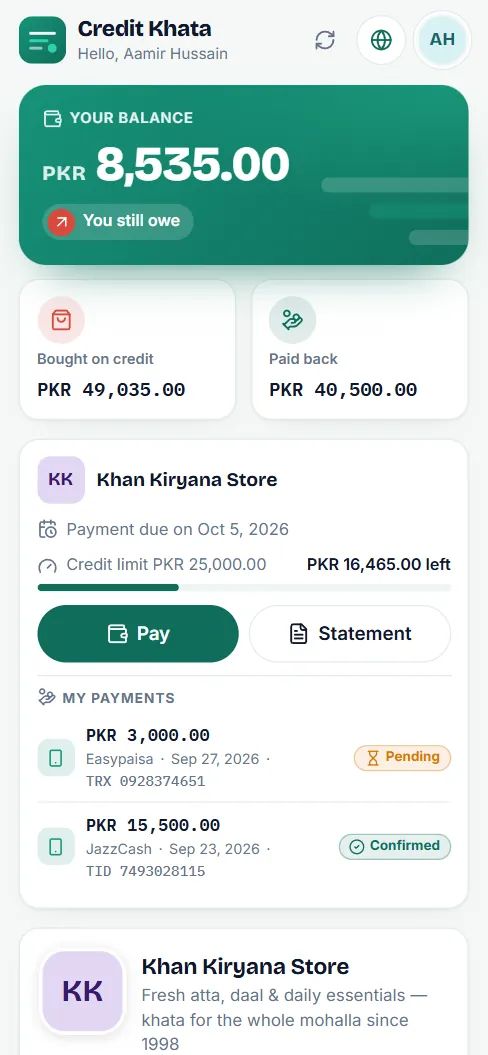
Quand les clients peuvent voir leurs propres écritures et leur solde, ils les vérifient au fur et à mesure, et la mauvaise surprise de fin de mois disparaît. Avec un cahier papier, cela veut dire leur montrer la page. Avec un carnet de crédit numérique partagé, ils ouvrent leur compte sur leur téléphone quand ils veulent, et peuvent confirmer une écriture ou signaler celle qui leur semble fausse.
6. Enregistrer chaque paiement tout de suite, même les petits
Les paiements partiels sont normaux : Rs 500 aujourd'hui, Rs 1,000 vendredi. Notez chacun au moment où il est versé, et donnez un reçu si le client en veut un. Un paiement qui n'est pas noté est le moyen le plus rapide de perdre la confiance d'un client.
Facilitez aussi le paiement. Beaucoup de clients préfèrent envoyer l'argent par JazzCash ou Easypaisa plutôt que de passer à la caisse : affichez votre numéro de portefeuille là où ils peuvent le voir.
7. Séparer les ventes au comptant et le crédit
Les ventes au comptant aux clients de passage ne doivent figurer sur le compte de personne. Les mélanger rend difficile de voir ce qui est réellement dû. Enregistrez les ventes au comptant à part, pour que le carnet de crédit ne montre que le crédit et les paiements.
8. Revoir les vieilles dettes chaque semaine
Une fois par semaine, regardez qui vous doit et depuis combien de temps. Regroupez à peu près ainsi :
| Ancienneté de la dette | Que faire |
|---|---|
| Jusqu'à 30 jours | Normal. Relancez à l'échéance. |
| 31–60 jours | Relancez à nouveau, avec le relevé. Bloquez le nouveau crédit près du plafond. |
| 61–90 jours | Parlez au client en personne. Convenez d'un échéancier. |
| Plus de 90 jours | Arrêtez le nouveau crédit tant qu'un échéancier n'est pas convenu. |
L'argent le plus ancien est le plus difficile à récupérer : c'est sur cette liste que votre attention rapporte le plus.
9. Relancer poliment et à temps
La plupart des clients en retard n'ont tout simplement pas été sollicités. Un message court et aimable avec le montant exact et l'échéance fonctionne mieux qu'une allusion au comptoir devant les autres. Ne relancez jamais en public ni dans un groupe. Des textes prêts à l'emploi, en français, se trouvent dans Modèles de rappel de paiement WhatsApp pour les boutiques.
10. Fixer des règles pour le personnel
Si un fils, un frère ou un vendeur tient la caisse, décidez qui peut faire crédit et qui peut modifier ou supprimer une écriture. La règle la plus simple : le personnel peut vendre à crédit dans la limite du plafond du client, mais seul le propriétaire peut le dépasser ou supprimer quoi que ce soit.
Une routine hebdomadaire simple
| Quand | Tâche |
|---|---|
| À chaque vente | Noter l'écriture avec les articles, pour le bon client |
| À chaque paiement | L'enregistrer et donner un reçu si on le demande |
| Chaque semaine | Vérifier les vieilles dettes, envoyer les rappels, ajuster les plafonds |
| Chaque mois | Imprimer ou partager les relevés des clients qui le demandent, et comparer votre total de crédit à votre stock |
Comment Credit Khata s'intègre à cette routine
Credit Khata est un carnet de crédit partagé construit autour de ces habitudes :
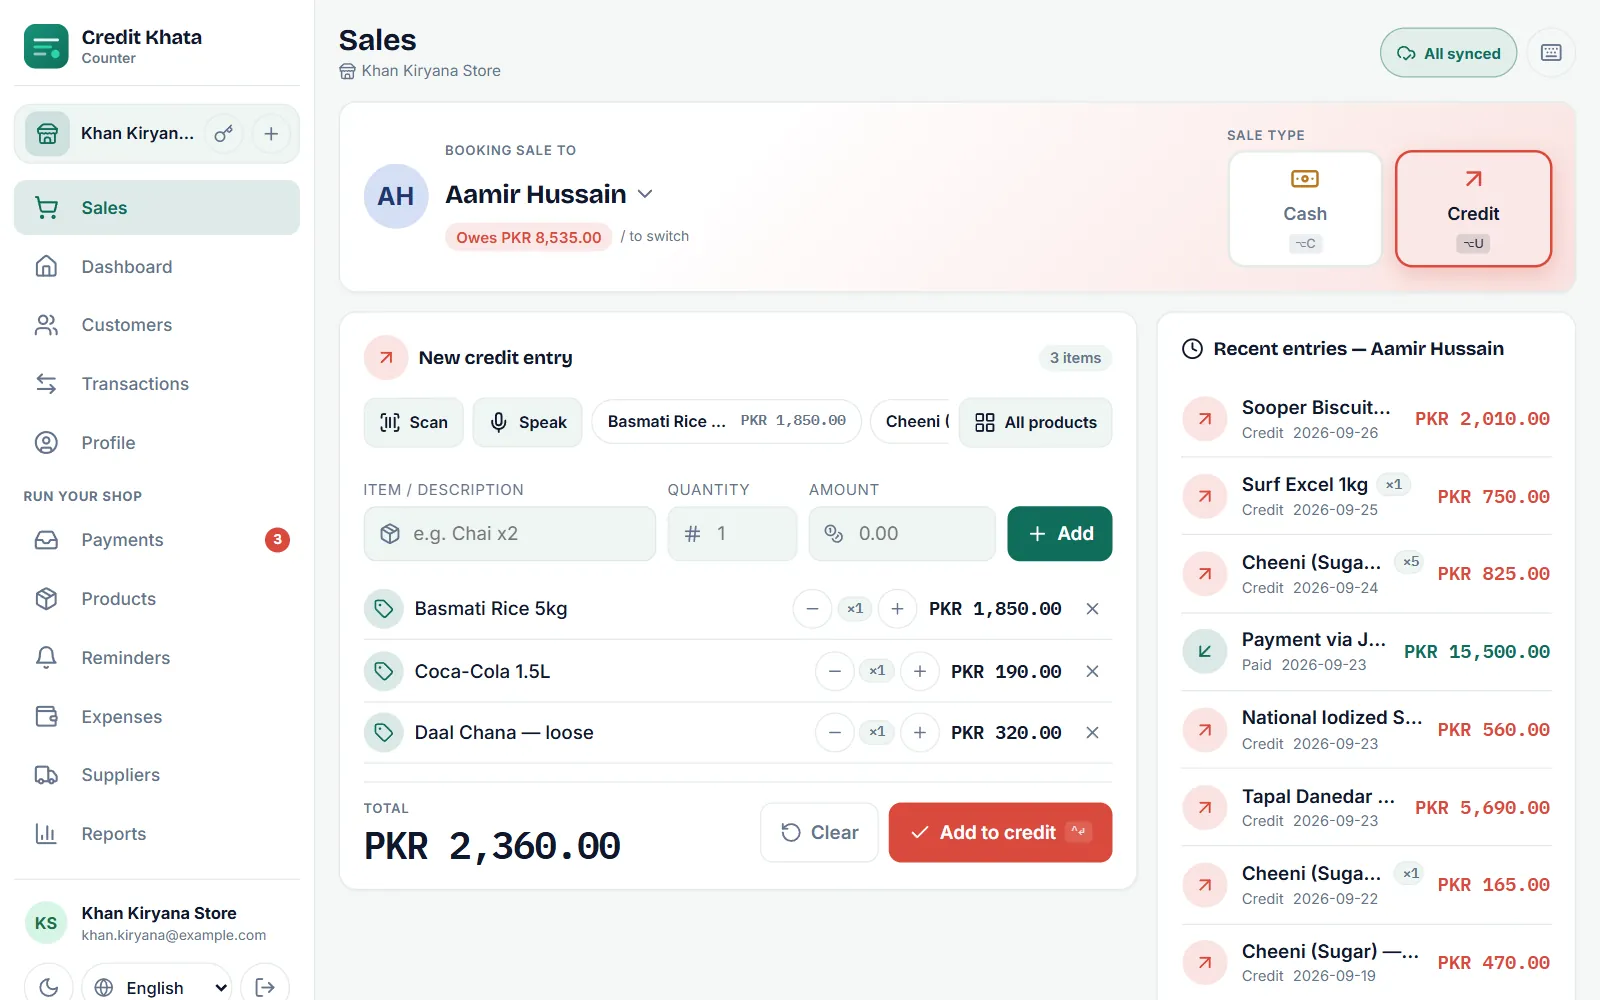
- Ventes enregistre chaque vente à crédit avec ses articles et ses quantités, et prévient avant qu'une vente dépasse le plafond du client. Voir Enregistrer une vente à crédit à la caisse.
- Chaque client peut avoir un Plafond de crédit et une date À payer avant le, et les clients dont la date est passée apparaissent dans une liste En retard.
- Rapports → Ancienneté des dettes regroupe ce qu'on vous doit en 0–30, 31–60, 61–90 et plus de 90 jours : Rapports : livre de caisse, ancienneté des dettes, ventes et bénéfice.
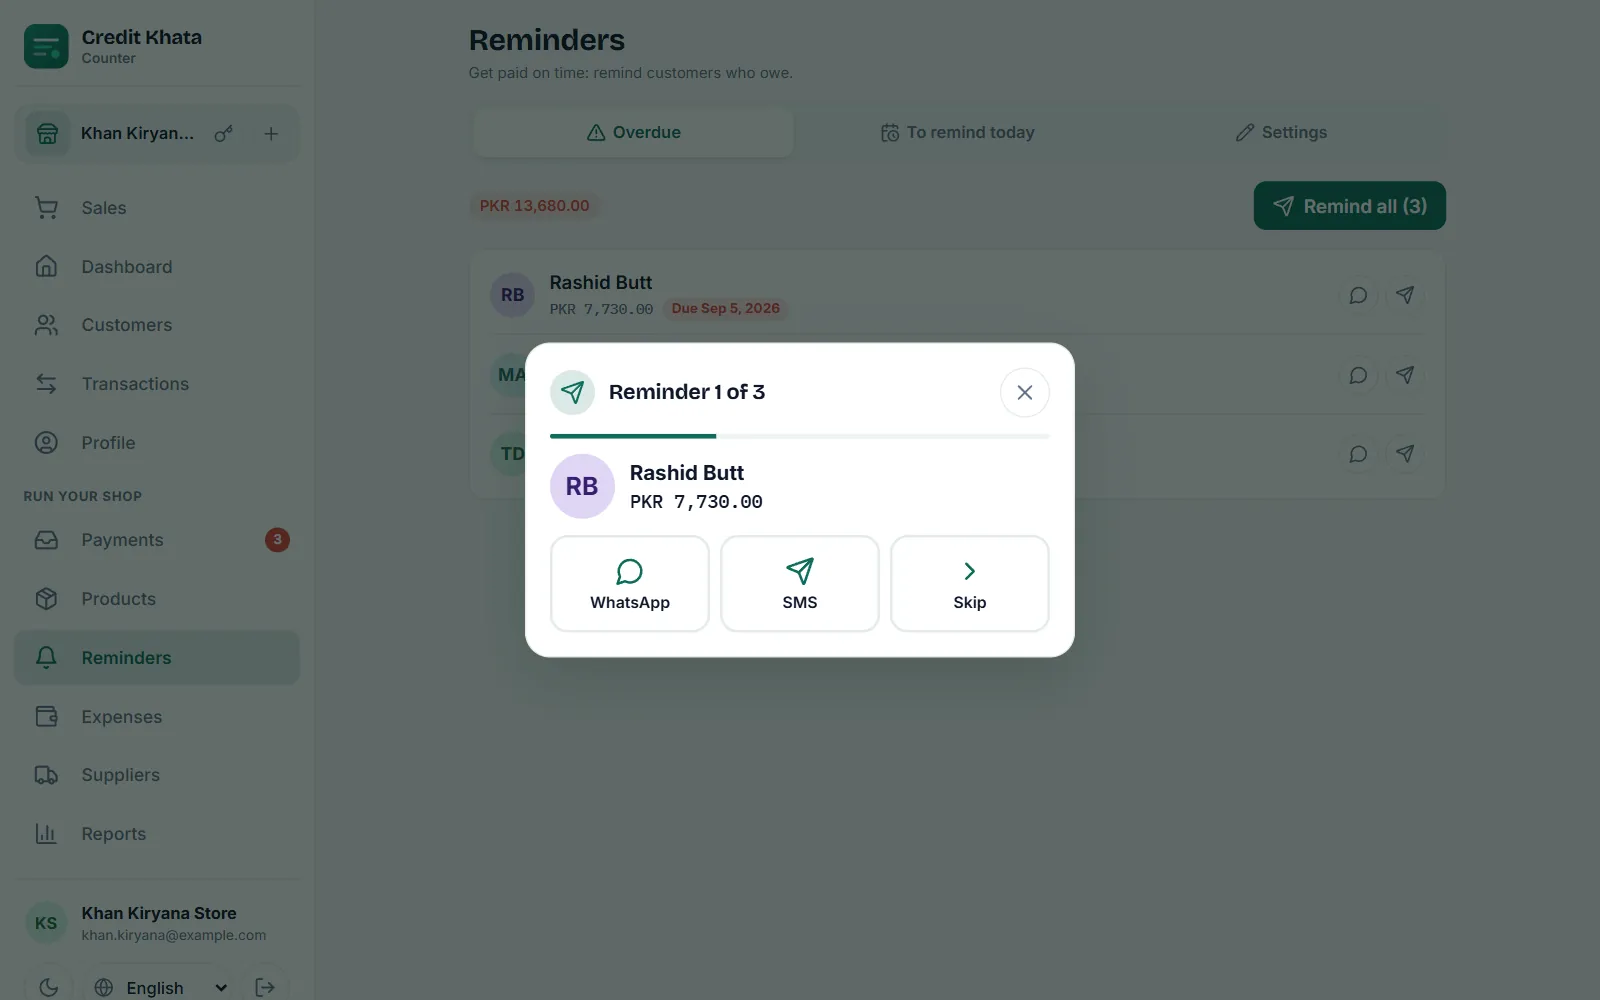
- Relances ouvre WhatsApp ou les SMS avec le message déjà écrit.
- Les clients voient leur propre compte grâce à un lien, et peuvent vous payer par portefeuille mobile et toucher J'ai payé.
- En Pro, le personnel reçoit ses propres accès Caissier ou Gérant.
- Il continue de fonctionner quand Internet coupe, et il existe en français, en ourdou et dans bien d'autres langues.
Chaque nouvelle boutique reçoit un mois de Pro pour tout essayer, peut rester ensuite sur la formule Gratuit, et les clients ne paient jamais.
Les erreurs à éviter
- Noter les ventes à crédit sur des bouts de papier « à recopier plus tard ».
- Un seul plafond pour tout le monde, ou pas de plafond du tout.
- Laisser un total grossir pendant des mois sans un seul rappel.
- Relancer un client devant d'autres clients.
- Laisser n'importe qui à la caisse supprimer des écritures.
Le crédit fera toujours partie de la vie d'une épicerie. Avec un plafond, une date, une écriture claire et un coup d'œil hebdomadaire sur les vieilles dettes, il reste un service rendu à vos clients au lieu d'un trou dans votre caisse.
Questions fréquentes
Une épicerie devrait-elle faire crédit ?
Pour la plupart des boutiques de quartier, le crédit fait partie de la fidélisation des habitués. Le but n'est pas de l'arrêter mais de le maîtriser avec des plafonds, des échéances et un registre clair.
Combien de crédit accorder à un client ?
Une règle courante : environ un cycle de paie de ses achats habituels. Commencez plus bas avec les nouveaux clients et augmentez le plafond quand ils paient à temps.
À quelle fréquence vérifier qui me doit de l'argent ?
Une fois par semaine est un bon rythme : regardez qui doit depuis le plus longtemps et envoyez les rappels le jour même.
Comment empêcher le personnel de faire trop crédit ?
Donnez au personnel ses propres accès avec un rôle de caissier et fixez un plafond pour chaque client. Un caissier ne peut pas dépasser un plafond ; seuls le propriétaire ou un gérant le peuvent. Dans Credit Khata, les accès du personnel font partie de Pro.
Cet article de blog vous a-t-il aidé ?