دسترسی کارکنان مغازه: صندوقدار و مدیر هر کدام چه کاری باید بکنند
به هر نفر ورود جداگانه بدهید. صندوقدارها میفروشند، پرداخت میگیرند و یادآوری میکنند؛ مدیرها علاوه بر این سوابق را اصلاح میکنند و حسابها را میبینند؛ فقط مالک به کارکنان، شعبهها و دادههای کسبوکار رسیدگی میکند.
در این صفحه
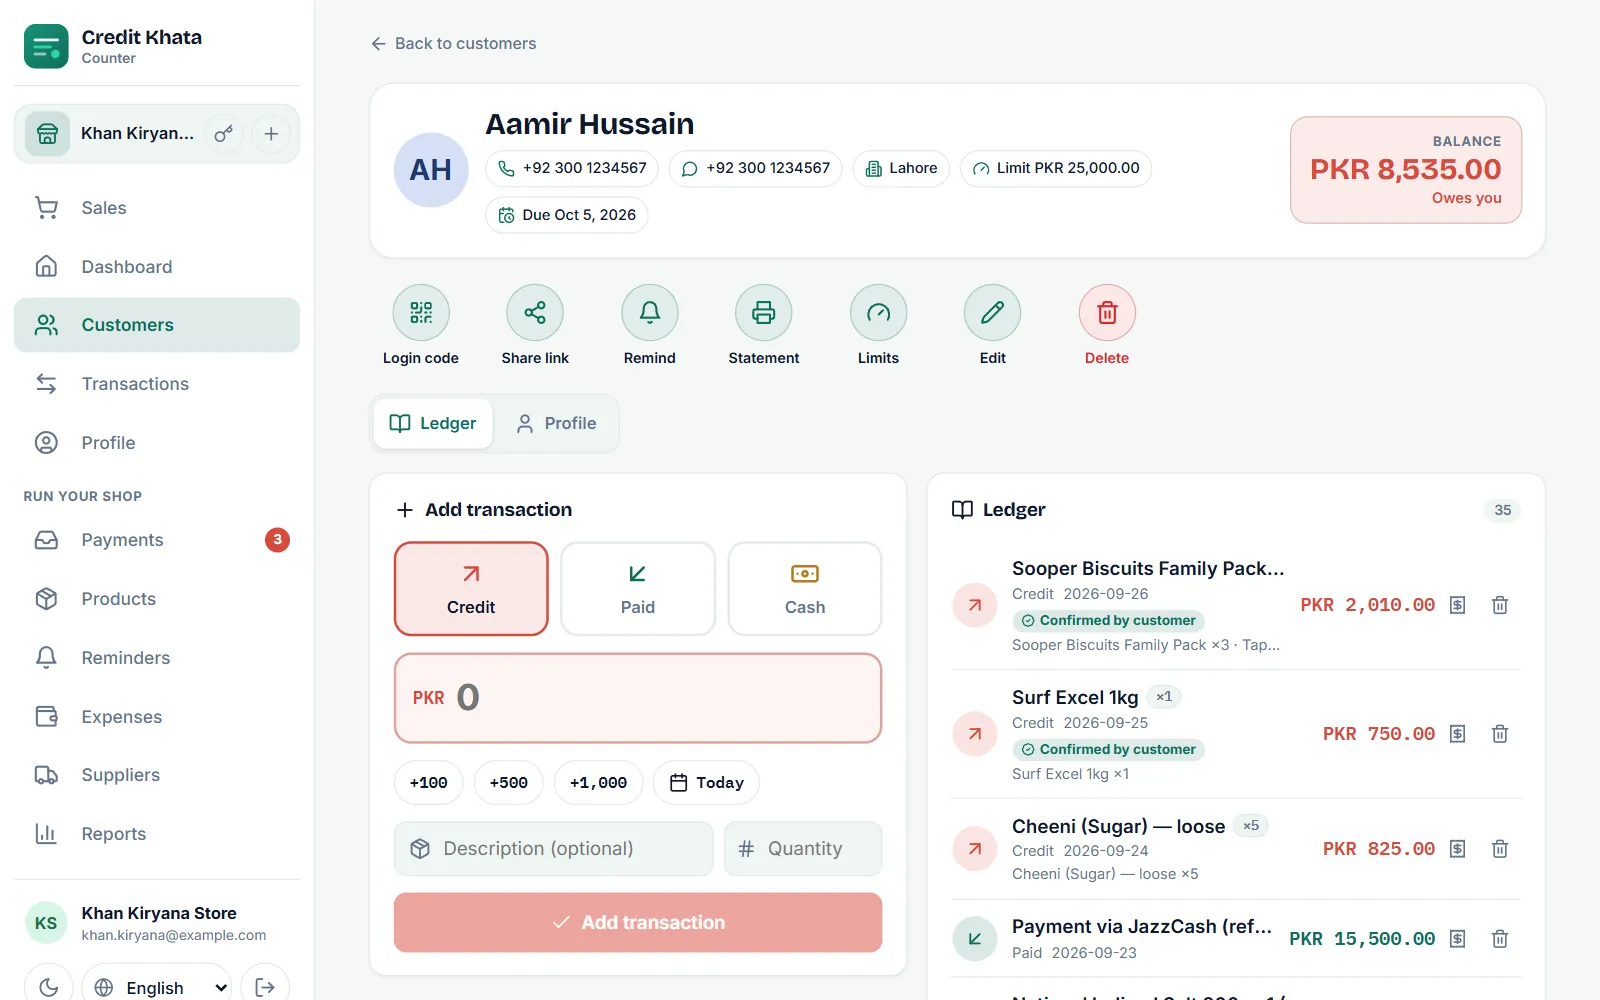
یک تقسیم ساده و امن برای مغازهٔ کوچک: صندوقدارها بهصورت نقدی یا نسیه در حد سقف هر مشتری میفروشند، پرداخت میگیرند، مشتری اضافه میکنند و یادآوری میفرستند؛ مدیرها علاوه بر این میتوانند سوابق را اصلاح کنند، از سقف نسیه بگذرند، به اعتراضها، موجودی و هزینهها رسیدگی کنند و گزارشها را ببینند؛ فقط مالک کارکنان اضافه میکند، شعبه باز میکند، دادههای کسبوکار را دانلود میکند و امنیت را در دست دارد. به هر نفر ورود جداگانه بدهید تا هر تراکنش نشان دهد چه کسی آن را ثبت کرده.
وقتی مالک خودش تنها پشت صندوق است، هیچکدام از اینها اهمیتی ندارد. همین که پسر، برادر، برادرزاده یا فروشندهای پشت صندوق بایستد، خیلی مهم میشود؛ معمولاً نه به این خاطر که کسی نادرست است، بلکه چون اشتباهها باید قابل ردیابی باشند.
دو اصل
کمترین دسترسی. هر کس همان چیزی را میگیرد که کارش لازم دارد، نه بیشتر. صندوقداری که هیچوقت ارقام سود را نمیبیند، نمیشود برای گفتنشان تحت فشارش گذاشت.
پول را از سابقه جدا کنید. کسی که پول نقد میگیرد نباید بتواند تراکنشی را که آن را نشان میدهد هم حذف کند. این یکی از قدیمیترین قواعد حسابداری است و از کارکنان درستکار محافظت میکند: اگر سابقه پشت صندوق قابل تغییر نباشد، به هیچکس هم مظنون نمیشوند که آن را تغییر داده.
تقسیم روشن نقشها
| کار | صندوقدار | مدیر | مالک |
|---|---|---|---|
| فروش نقدی یا نسیه (در حد سقف) | بله | بله | بله |
| افزودن مشتری جدید | بله | بله | بله |
| ثبت پرداختها، تأیید پرداختهای کیف پول | بله | بله | بله |
| فرستادن یادآوری پرداخت | بله | بله | بله |
| گذشتن از سقف نسیهٔ مشتری | خیر | بله | بله |
| تعیین سقف، سررسید و ماندهٔ اولیه | خیر | بله | بله |
| باطل کردن تراکنش، حذف مشتری | خیر | بله | بله |
| رسیدگی به اعتراض مشتریان | خیر | بله | بله |
| کالاها، موجودی، هزینهها، تأمینکنندگان | خیر | بله | بله |
| گزارشها و صورتحسابها | خیر | بله | بله |
| افزودن یا حذف کارکنان، باز کردن شعبه | خیر | خیر | بله |
| دانلود همهٔ دادهها، تنظیمات امنیتی | خیر | خیر | بله |
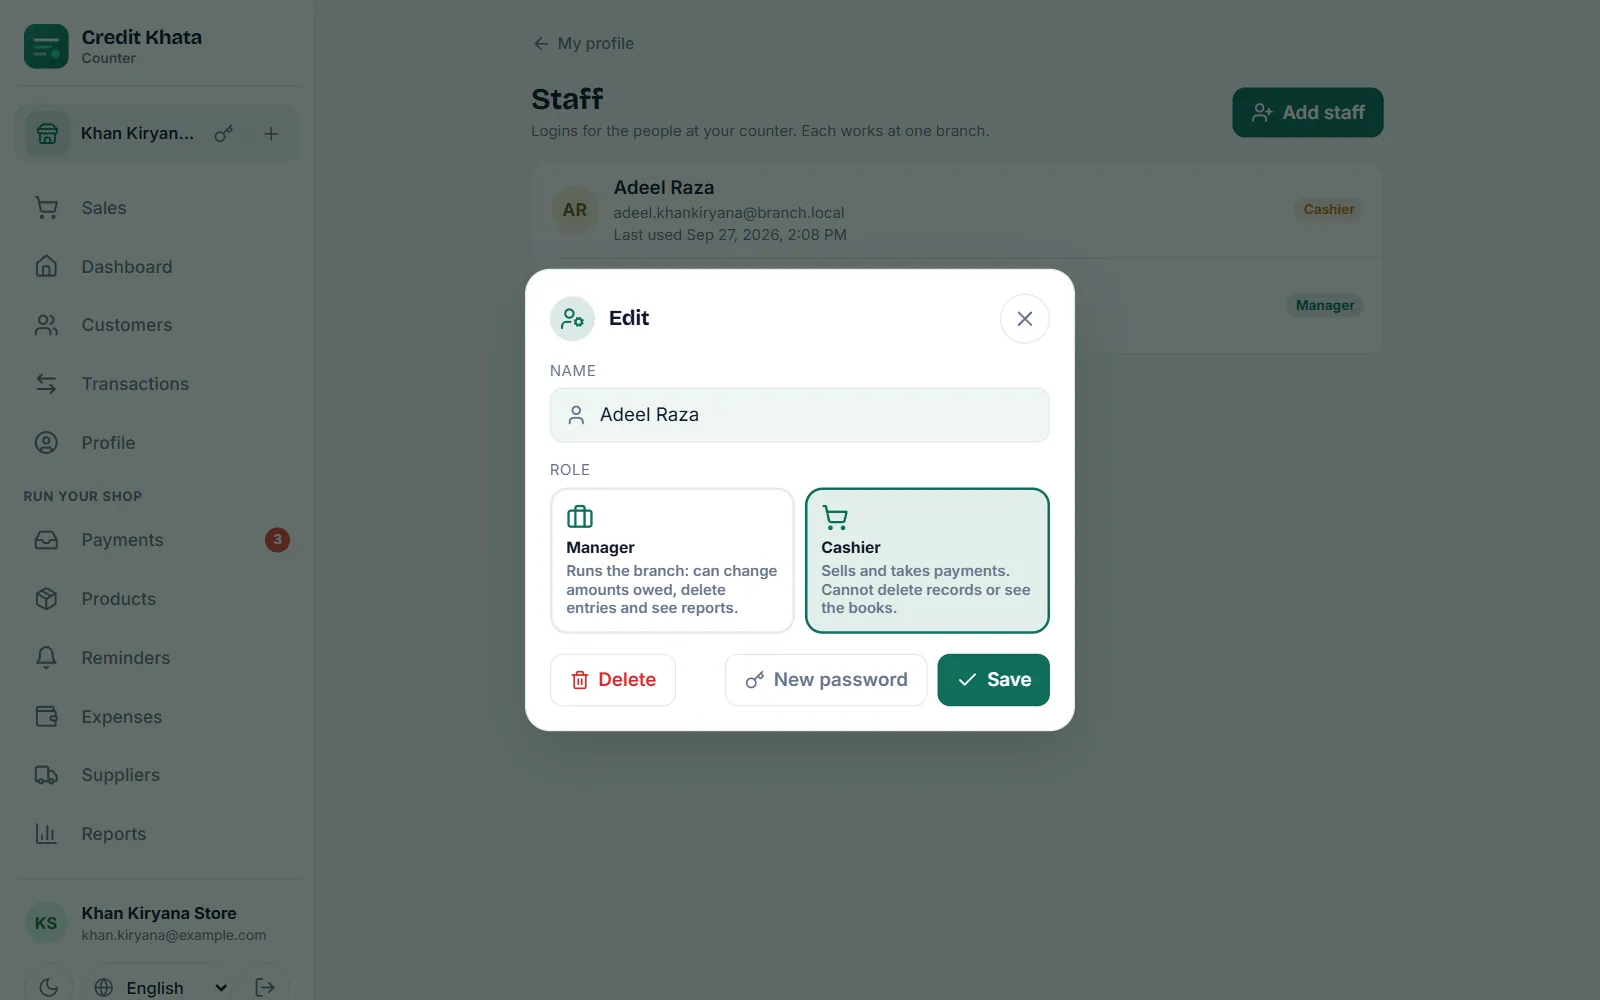
نقشها در Credit Khata دقیقاً همینطور کار میکنند؛ آنجا مدیر «شعبه را میگرداند: میتواند بدهیها را تغییر دهد، ثبتها را حذف کند و گزارشها را ببیند» و صندوقدار «میفروشد و پول میگیرد. نمیتواند سوابق را حذف کند یا حسابها را ببیند.»
چرا صندوقدار نباید تراکنشها را حذف کند
پشت یک صندوق شلوغ، «پاکش کن و دوباره بزن» بیضرر به نظر میرسد. اما تراکنش حذفشده دقیقاً همان راهی است که نسیه از دفتر حساب ناپدید میشود: خرید یک دوست که هیچوقت ثبت نمیشود، یا پرداختی که دو بار ثبت میشود. اگر فقط مدیر یا مالک بتواند حذف کند، هر اصلاحی یک جفت چشم دوم دارد و تراکنش اشتباه اصلاح میشود، نه پنهان.
چرا سقف نسیه هم به همین بحث مربوط است
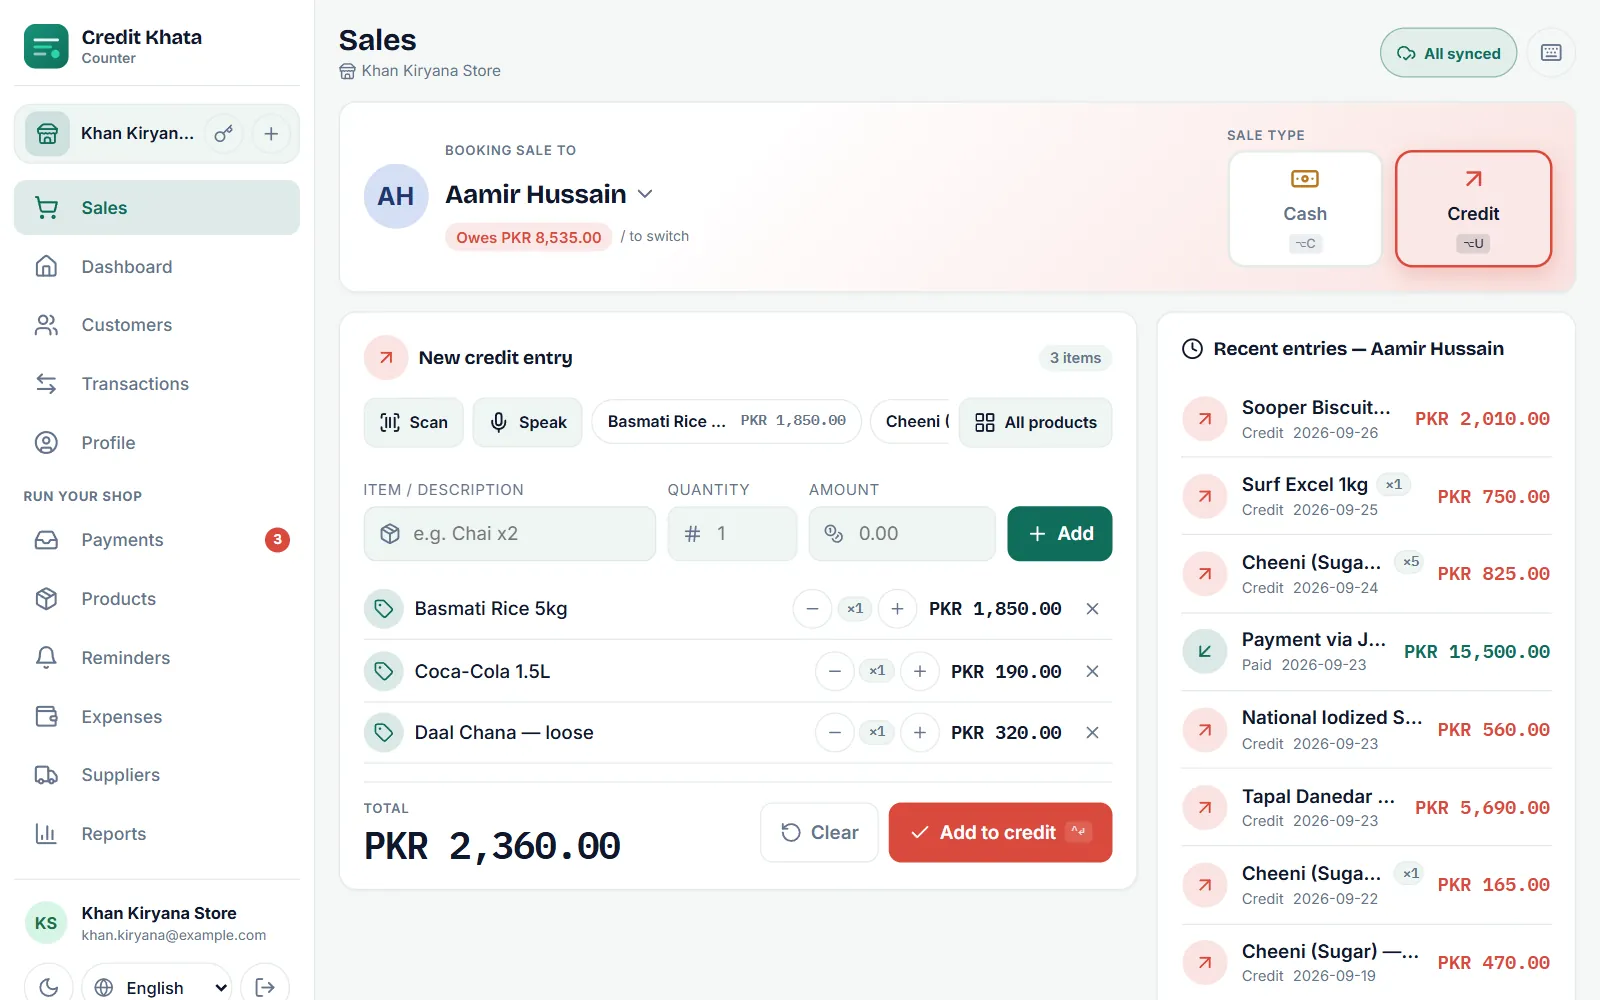
کارکنان بیشترین فشار را وقتی حس میکنند که یک مشتری همیشگی «فقط کمی بیشتر» نسیه میخواهد. یک سقف نسیهٔ مکتوب برای هر مشتری به صندوقدار جوابی آسان و غیرشخصی میدهد، و مسیر روشنی برای ارجاع: مالک یا مدیر را صدا کند. در Credit Khata صندوق این را اجرا میکند: صندوقدار نمیتواند فراتر از سقف مشتری نسیه ثبت کند، اما مالک یا مدیر میتواند چنین تصمیمی بگیرد و آن تصمیم ثبت میشود. ببینید: چطور برای مشتریان مغازه سقف نسیه بگذاریم.
قواعد عملی که جلوی ضرر را میگیرند
- برای هر نفر یک ورود. گذرواژهٔ مشترک ممنوع، و هرگز گذرواژهٔ مالک.
- کوچکترین نقشی را که کار را راه میاندازد انتخاب کنید. بیشتر دستیاران مغازه باید صندوقدار باشند.
- ببینید چه کسی چه کرده. هر از گاهی تراکنشها را مرور کنید؛ هر کدام نام کسی را که ثبتش کرده نشان میدهد.
- ورودها را ماهانه بازبینی کنید. هر کدام را که کسی استفاده نمیکند حذف کنید. در Credit Khata هر ورود نشان میدهد آخرین بار کی استفاده شده.
- در همان روز آخر اقدام کنید. وقتی کسی میرود، همان روز ورودش را حذف کنید یا گذرواژهاش را عوض کنید.
- از حساب مالک محافظت کنید. ورود دومرحلهای را روشن کنید تا یک گذرواژهٔ لورفته بهتنهایی کافی نباشد.
کسبوکارهای خانوادگی
بسیاری از مغازهها را خانواده اداره میکند و ورود جداگانه ممکن است غیرضروری، حتی بیادبانه، به نظر برسد. طور دیگری به آن نگاه کنید: ورود جداگانه یعنی وقتی عددی اشتباه به نظر میرسد، میبینید تراکنش مال چه کسی بوده و از خودش میپرسید، به جای اینکه همه در شک بمانند. این همانقدر از برادر کوچکتری که تازه پشت صندوق آمده محافظت میکند که از مغازه.
بیش از یک مغازه
اگر دو صندوق یا دو شعبه دارید (در Credit Khata شعبههای اضافه بخشی از پرو هستند)، برای هر کدام یک مدیر بگذارید و هر ورود را به یک شعبه وصل کنید. آنوقت مدیر فقط گزارشها، موجودی و مشتریان شعبهٔ خودش را میبیند، در حالی که مالک میتواند کل کسبوکار را ببیند یا یک شعبه را انتخاب کند. این کار ارقام هر شعبه را تمیز نگه میدارد: اشتباهی که در مغازهٔ دوم رخ دهد در دفاتر همان مغازه دیده میشود و پیدا کردن مسئولش آسان است.
جابهجایی مسئولیتها را هم سادهتر میکند. وقتی مدیر شعبه به مرخصی میرود، مالک میتواند با ورود خودش پشت صندوق بایستد، بیآنکه به ورود کس دیگری دست بزند.
مالک هر هفته چه چیزهایی را باید بررسی کند
دسترسیها فقط وقتی کمک میکنند که کسی نگاهی بیندازد. یک برنامهٔ دهدقیقهای هفتگی کافی است:
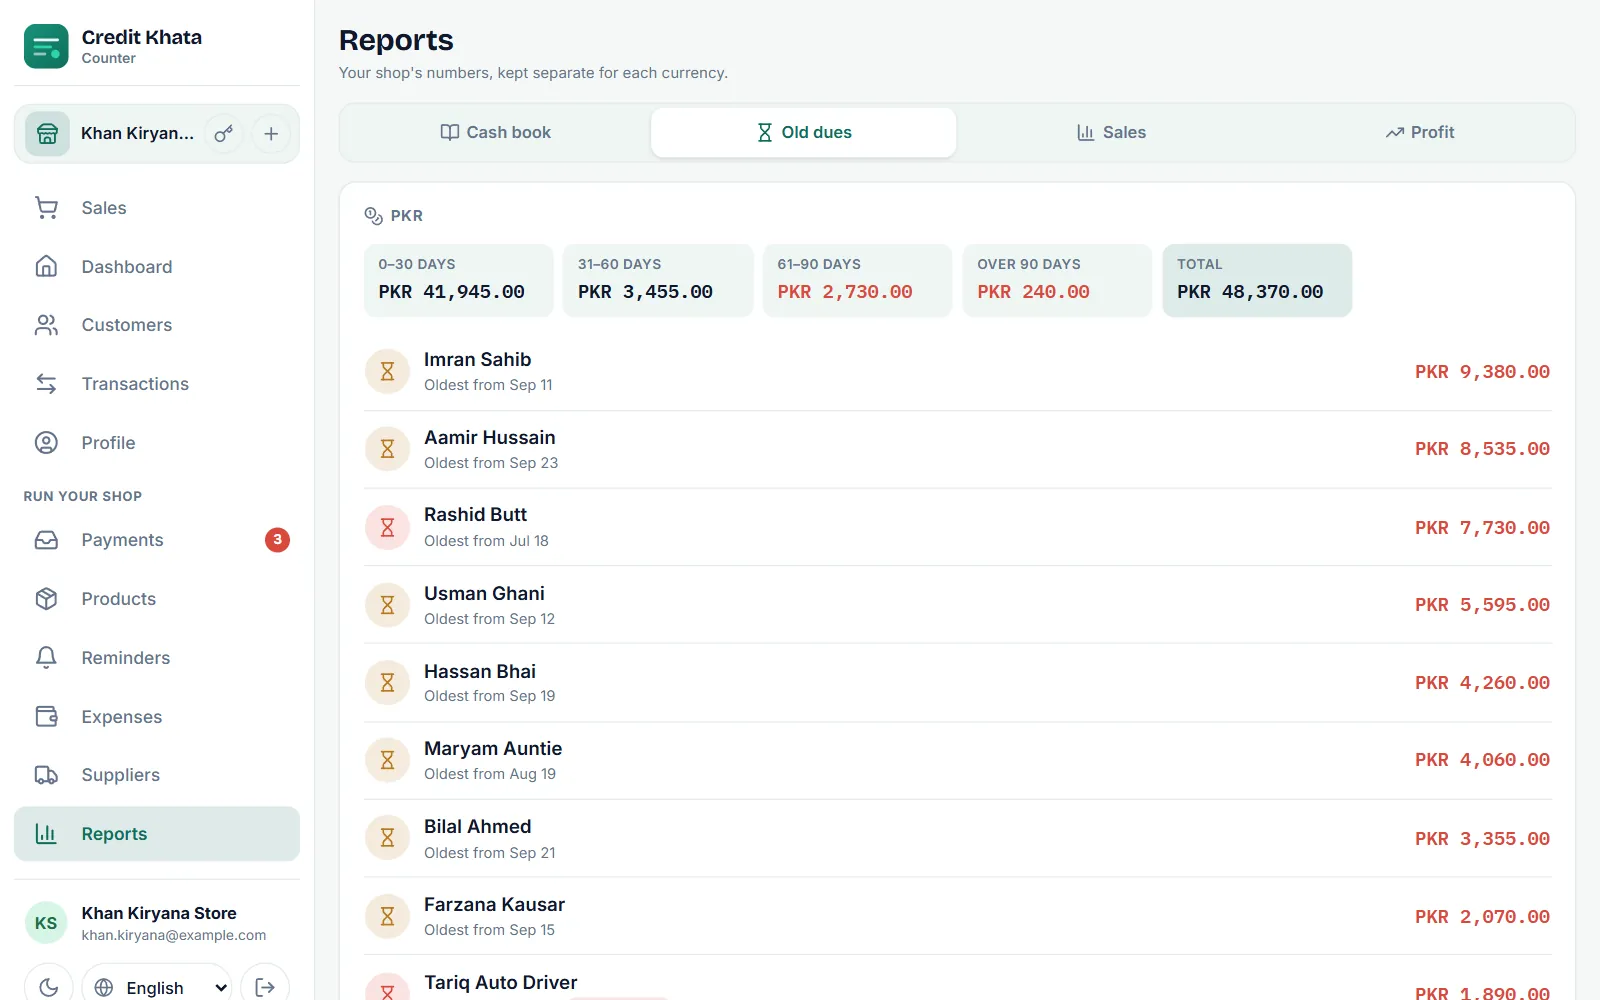
- مطالبات معوق: چه کسی بیشترین بدهی را دارد و از کی. جهش ناگهانی برای یک مشتری میتواند یعنی نسیهای فراتر از آنچه شما اجازه میدادید داده شده.
- تراکنشهای حذفشده یا اصلاحشده: از مدیر بپرسید چه چیزی اصلاح شد و چرا. بیشتر جوابها عادی خواهند بود. در Credit Khata تراکنش باطلشده خطخورده در حساب مشتری میماند، همراه با اینکه چه کسی و کی باطلش کرده، پس هیچ چیز بیسروصدا ناپدید نمیشود.
- پرداختهای تأییدشده: پرداختهای کیف پولی را که در برنامه تأیید شده با آنچه واقعاً به حسابتان رسیده مقایسه کنید.
- ورودها: کسی که یک ماه است وارد نشده احتمالاً به ورود نیازی ندارد.
هدف سرک کشیدن در کار دیگران نیست. هدف این است که مطمئن شوید سابقه هنوز راست میگوید و مشکل را وقتی هنوز کوچک است پیدا کنید.
راهاندازی آن در Credit Khata
ورود کارکنان بخشی از پرو است و هر مغازهٔ تازه یک ماه اول پرو را رایگان میگیرد. مالک پروفایل → کارکنان را باز میکند، افزودن کارکن را میزند، یک نام و یک نام کاربری وارد میکند و مدیر یا صندوقدار را انتخاب میکند (مغازههایی که تحویل درب منزل دارند میتوانند پیک هم اضافه کنند). گذرواژه یک بار نشان داده میشود تا کپی و تحویل داده شود، یا مالک میتواند یک QR ورود یکبارمصرف نشان دهد تا آن شخص اسکنش کند. کارکنان با همان نام کاربری وارد برنامهٔ صندوق یا اپلیکیشن اندروید میشوند و فقط صفحههایی را میبینند که نقششان اجازه میدهد، در شعبهای که در آن کار میکنند.
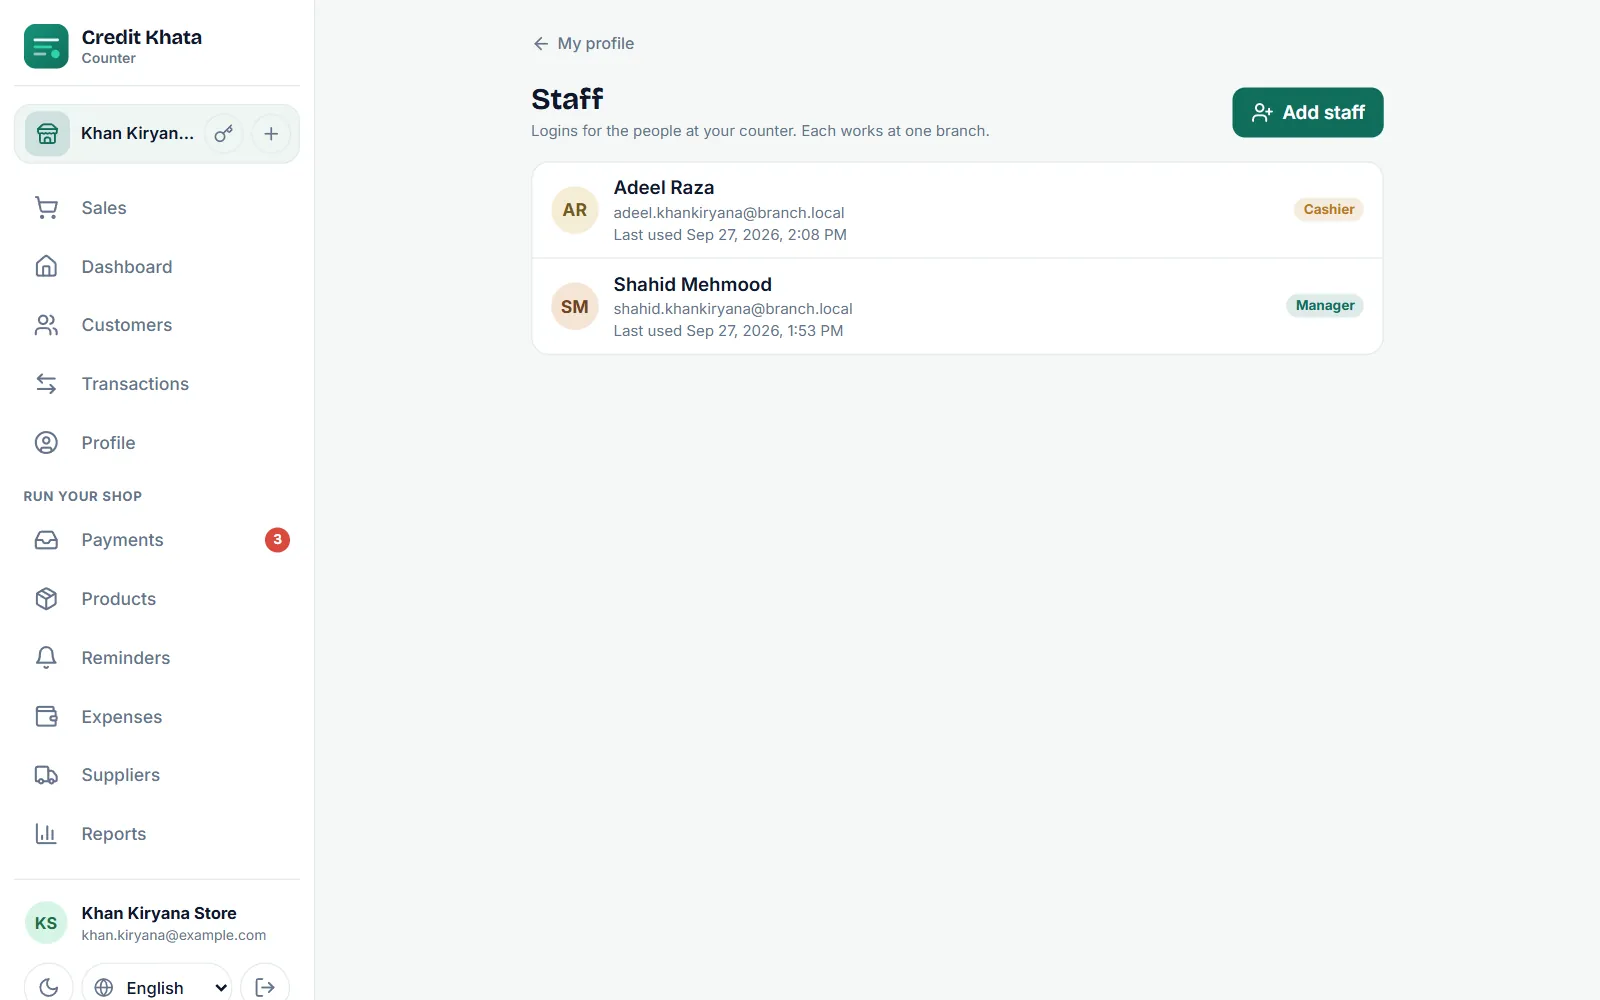
مراحل کامل: به کارکنان ورود جداگانه بدهید: مدیر یا صندوقدار. برای محافظت از حساب مالک، ببینید: دادههایتان را دانلود کنید، حسابتان را امن کنید یا حذفش کنید.
خلاصه
به همه ورود جداگانه بدهید. بگذارید صندوقدارها در حد سقف بفروشند، پرداخت بگیرند و یادآوری کنند. بگذارید مدیرها اصلاح و بازبینی کنند. کارکنان، شعبهها، دادهها و امنیت را دست مالک نگه دارید. راهاندازیاش ده دقیقه طول میکشد و بعدها جلوی گفتوگوهای ناخوشایند زیادی را میگیرد.
پرسشهای پرتکرار
آیا اعضای خانواده که در مغازه کار میکنند باید ورود جداگانه داشته باشند؟
بله. ورود جداگانه به معنای بیاعتمادی نیست؛ باعث میشود هر تراکنش قابل ردیابی باشد، تا اشتباه بدون حدس زدن اینکه چه کسی آن را کرده پیدا و اصلاح شود.
چرا صندوقدار نباید بتواند تراکنشها را حذف کند؟
کسی که پول را میگیرد نباید بتواند سابقهٔ آن را هم پاک کند. جدا نگه داشتن این دو کار همانقدر از کارکن محافظت میکند که از مغازه.
صندوقدار میتواند نسیه بدهد؟
بله، در حد سقف نسیهٔ هر مشتری. گذشتن از سقف باید تصمیم مالک یا مدیر باشد.
وقتی کارمندی میرود چه کنم؟
در آخرین روز کارش ورودش را حذف کنید، یا دستکم گذرواژهاش را عوض کنید. تراکنشهای گذشتهاش در دفاترتان باقی میماند.
این نوشته مفید بود؟